
需給の基本面を無視して、原油投資家は過度に楽観的になる可能性があるのか?
主要なエネルギー予測機関は以前、今後数ヶ月、さらには2026年に石油供給が需要をはるかに上回ると予測していた。
国際エネルギー機関(IEA)は、世界の石油生産量は2025年に日量250万バレル増加して日量1億550万バレルに達すると予測しており、2026年にはさらに日量190万バレル増加し、2026年第1四半期には410万バレルの急増が見込まれています。米国エネルギー情報局(EIA)も、今年と来年の原油在庫が大幅に増加すると予想しています。一方、世界の石油消費量は、今年はわずか1億3740万バレル/日、来年は1億4440万バレル/日になると予想されています。
ブレント原油のスポット価格は、北半球の夏の石油需要の低迷を反映して、7月30日の1バレル73ドル強から今週は66ドル弱まで下落しました。
しかし、原油先物曲線の先物端は別の状況を示しています。
長期的な「笑顔」曲線
他の大口商品市場と同様に、石油市場参加者は今後数ヶ月または数年で納品される先物契約を購入することができ、産油業者、製油所、消費者、投機家はリスクをヘッジし、価格動向に賭けることができる。
長期曲線はこれらの期待を反映しており、主に2つの形式に分けられます。
バックワーデーション:つまり、最近の契約価格は先物契約価格よりも高く、通常、市場の供給が逼迫していることを示し、生産者に生産量の増加を促します。
先物プレミアム(コンタンゴ):先物契約価格が最近の契約価格よりも高いということは、通常、供給過剰を意味し、この時点で原油を貯蔵することは採掘を続けるよりも経済的に魅力的である。
多くの専門家が現在の石油市場で深刻な供給過剰を指摘していることを考えると、投資家は2026年を通じてブレント原油の先物曲線が急な先物プレミアムパターンを示すと予想すべきだった。
しかし実態は、直近の10月契約から2026年3月契約までは明らかなスポット割増額、2026年3月から9月まではほぼ横ばい、その後大幅な先物割増額に転じた。
このパターンはまれで紛らわしいものです。市場が実際に大規模な供給過剰に直面する場合、トレーダーは今後数か月でより多くの原油を貯蔵タンクに、極端な場合にはタンカーに貯蔵する必要があるかもしれません。
これは、石油価格が急激な下落の到来を告げようとしている可能性があることを意味します。
投資家の「笑顔曲線」に対する楽観的な気持ち
投資家はブレント原油の長期曲線の「笑顔」の形に慎重な楽観的な気持ちを示している。この心理はOPEC+の介入能力に対する自信と地政学的リスクに対する複雑な期待に由来している。投資家はOPEC+が供給過剰が激化する前に減産を再実施し、石油価格のさらなる下落を避けると賭けているかもしれない。この期待は、長期曲線がIEAとEIAの予測した在庫蓄積を完全に反映していない理由をある程度説明している。この楽観主義はOPEC+内部の分裂と非OPEC+産油国(ブラジル、カナダなど)の増産の衝撃を過小評価している可能性がある。
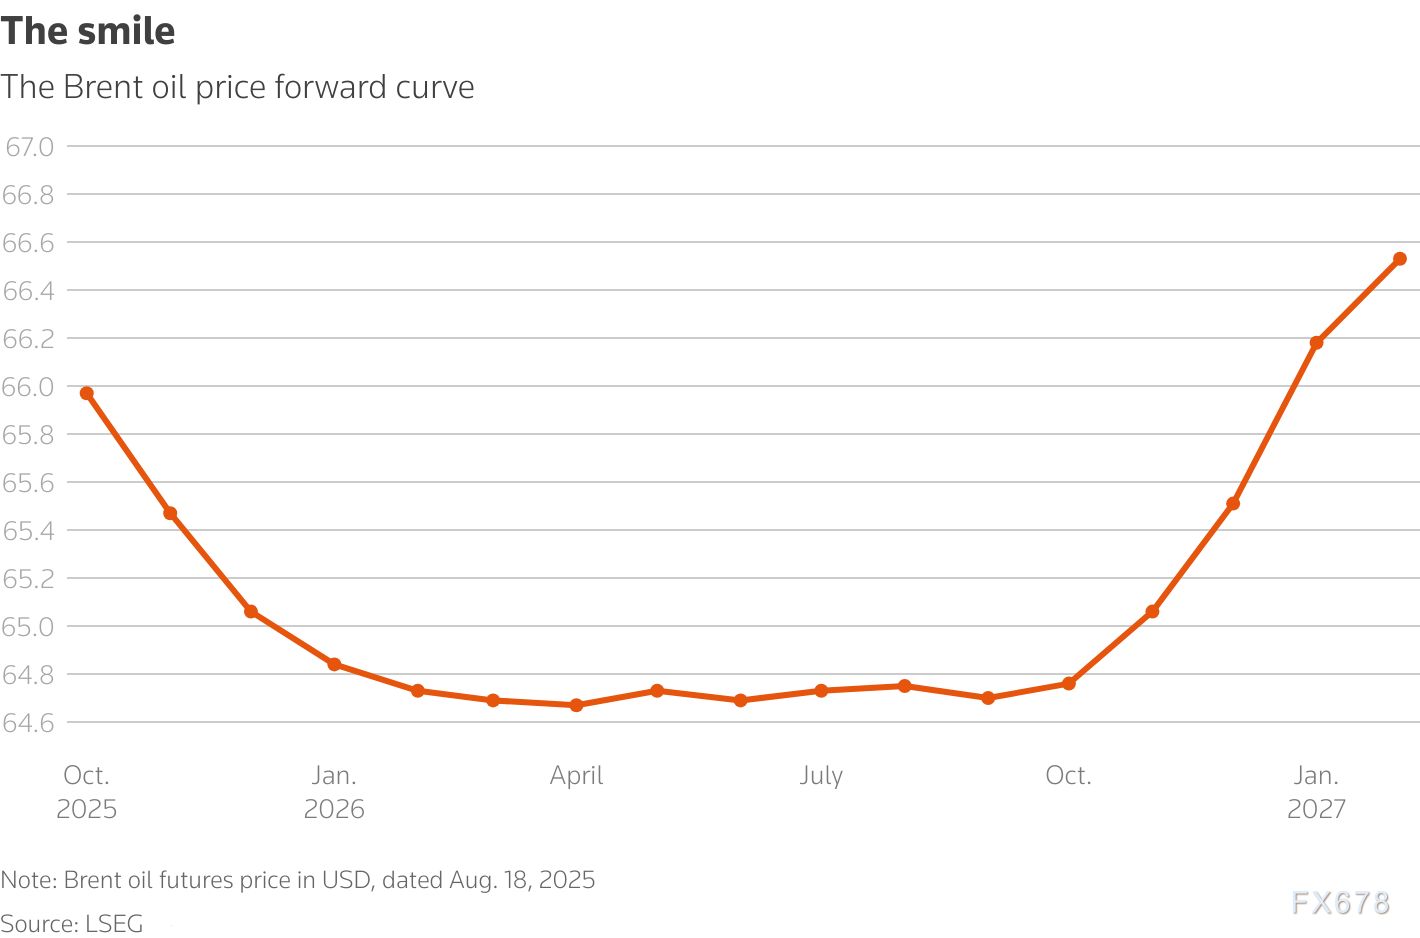
(ブレント原油価格のフォワードカーブ)
一部のトレーダーは、IEAとEIAの供給過剰予測に懐疑的であり、これらの予測は実際の過剰の規模を誇張したり、需要回復の可能性を過小評価したりする可能性があると主張しています。一部のヘッジファンドや投機家は、特に新エネルギー政策に刺激されて、アジア市場(インドなど)の石油需要が予想を上回る可能性があるため、2026年に世界経済が予想外に回復する可能性があると考えています。さらに、トレーダーは、米国のシェールオイルなどのOPEC+以外の産油国がコスト圧力のために増産を継続することは困難であると
地政学的リスクに対するアンビバレンス
投資家の地政学的要因の解釈は矛盾に満ちている。一方、彼らはトランプの貿易戦争とロシア、イランに対する制裁が供給を引き締め、短期的な石油価格を押し上げる可能性があることを心配している一方、彼らはこれらの要素が長期的な需給に与える影響は限られていると考えているため、長期曲線は2026年以降に上昇した。この考え方は投資家が短期的な変動と長期的な過剰期待のバランスを見つけようとしていることを反映しているが、この「両端賭け」の戦略は地政学事件の不確実性を無視し、市場の誤審のリスクを高めている可能性がある。
需給の基本面を無視するリスク
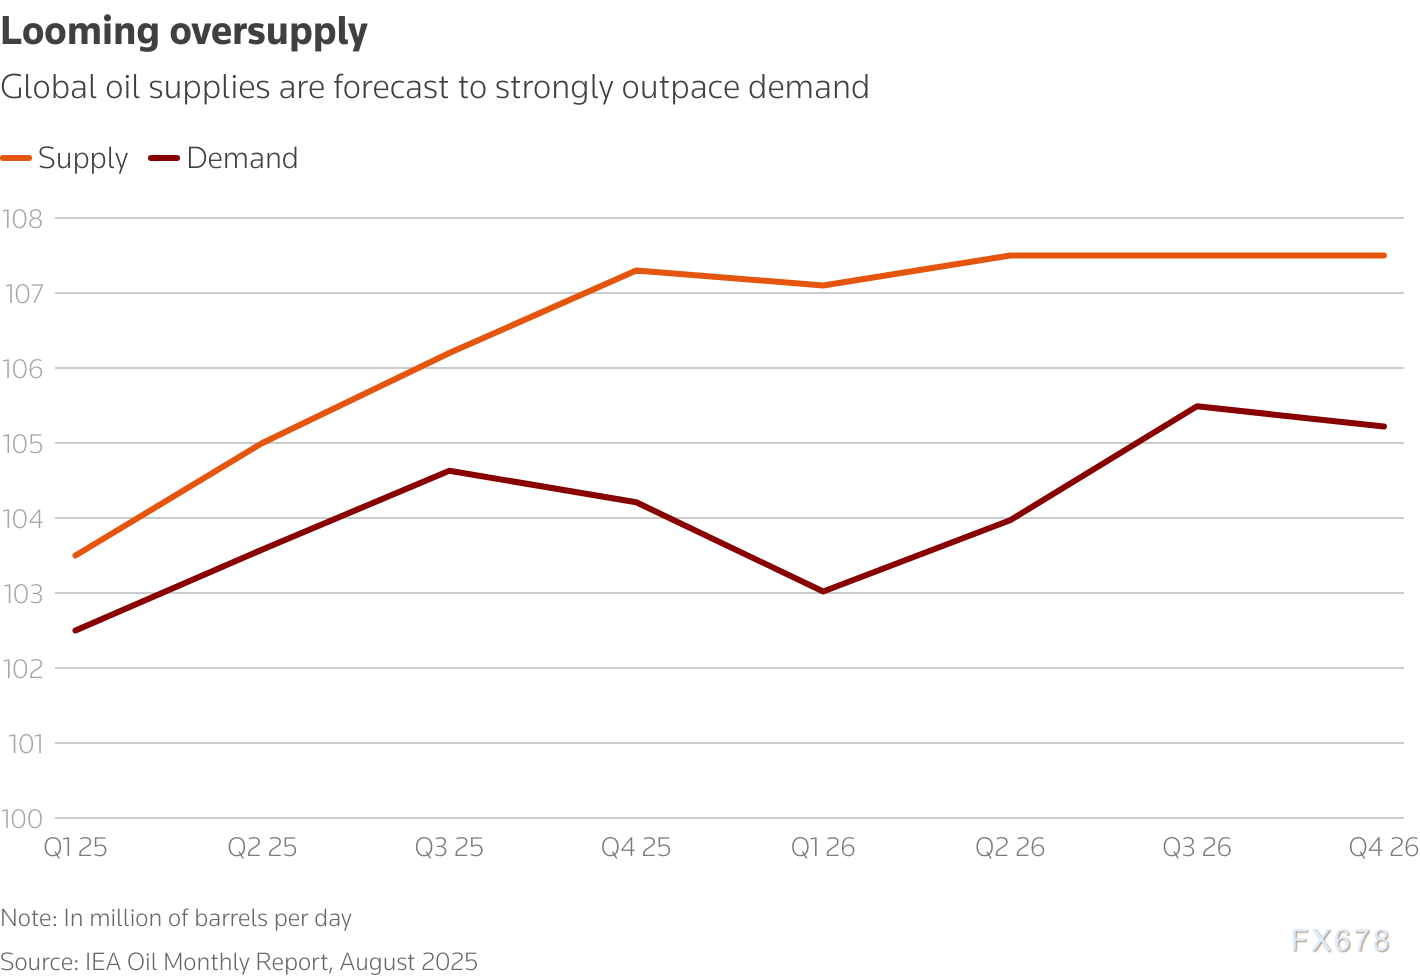
(世界の原油需給)
投資家は過去の経験に頼りすぎて、現在の需給ファンダメンタルズの変化を過小評価している可能性がある。OPEC+に対する投資家の信頼は、減産によって市場を安定させた過去の実績に由来するが、アラブ首長国連邦やイラクなどのOPEC+内での増産への渇望は、調整能力を弱める可能性がある。
さらに、投資家は、世界的な需要の伸びの鈍化、特に世界の一部の地域での景気回復の鈍化の現実を十分に考慮していないようです。このファンダメンタルズを無視する考え方は、在庫が急速に蓄積するにつれてトレーダーを不意を突かれ、急激な価格調整につながる可能性があります。
投機心理と市場変動
一部の投資家の「笑顔曲線」に対する反応は投機的な性質を持っており、需給予測に基づいて長期投資を行うのではなく、長期契約の割引形態で利益を得ようとしている。このような近視眼的な考え方は石油価格の変動が激化した時に特に顕著で、市場の不安定性を拡大する可能性がある。
現在の曲線の異常な形態はより多くの投機資金を市場に誘致する可能性があるが、供給過剰が予定通りに到着すると、投機家は巨額の損失に直面する可能性があり、特に十分な貯蔵能力がない場合。
まとめ:盲目的に楽観的な危険性
投資家は石油価格の「笑顔曲線」に対する考え方が過度に楽観的で投機的な傾向を示し、OPEC+の介入能力に頼りすぎると同時に、地政学と需給の基本面の複雑さに対する認識が不足している。この考え方はトレーダーが市場リスクを過小評価する可能性があり、特に世界的な供給過剰と需要の低迷の背景にある。IEAの予測が実現すれば、在庫蓄積は長期曲線を上昇水に転向させ、投資家の盲目的な楽観は重大な損失に発展する可能性がある。トレーダーは需給動態とOPEC+の政策調整に注目しなければならない。
転載は出典を明記してください:https://www.daoctech.com/fxnews/1713.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。