
ドル見通し:コアPCEデータが基準を満たした後、ドル指数の上昇は抵抗レベル付近で停滞している
金曜日(9月26日)、8月のコア個人消費支出物価指数(コアPCE)のデータが発表された後、インフレの粘り強さと消費者支出が予想を上回ったにもかかわらず、ドル指数(DXY)はわずかに弱まった。この指数は日中の高値98.605から下落し、この点は98.635と98.834の二重ピーク抵抗レベルをわずかに下回っており、市場が重要な技術レベル付近で躊躇していることを反映している。
ドル指数は前回の連邦預金政策声明が発表された日に記録された96.218の安値から反発し、現在98.238から98.714の重要なフィボナッチリトレースメント区間にある。この区間は100.257から96.218の広い範囲の50%から61.8%のリトレースメント位置に対応している。注目すべきことは、ドル指数は現在も98.024の50日平均線を上回っている。このレベルを守る限り、市場はまだ上昇傾向にあることを意味する。
コアPCEインフレ率は2.9%に維持されています-FRB政策の次のステップはどうですか?
8月のコアPCE(米連邦準備制度理事会(FRB)が好むインフレ指標)は前月比0.2%増、前年同月比2.9%増と、いずれのデータも予想通りだった。PCE指数全体は前月比0.3%上昇し、年間インフレ率を2.7%に押し上げた。これらの結果は市場予想と一致しており、FRBの現在の金利見通しへの影響は限定的だった。
消費者の回復力も注目に値します。個人所得は前月比で0.4%増加し、個人支出は前月比で0.6%急増し、どちらのデータもコンセンサス予測を0.1パーセントポイント上回りました。このデータは、高いインフレと継続的な関税関連の圧力にもかかわらず、米国の消費者のダイナミズムは依然として強いという見解をさらに裏付けています。
国債の収益率は安定しており、市場はさらに2回金利を下げると予想されている
データが発表された後、債券市場は鈍い反応を示しました。米国の10年債利回りは4.168%にわずかに低下し、2年債利回りは3.649%に低下しました。この穏やかな反応は、インフレデータが市場によって完全に消化されたことを示しています。重要なことに、米国の失業手当申請は週の初めに218,000に減少し、ダウジョーンズの予測235,000をはるかに下回りました。同時に、米国の第3四半期の国内総生産(GDP)の年間成長率は3.8%に上方修正されました。
このようなデータは、米国経済の回復力を強調するだけでなく、FRBの将来の政策経路をより複雑にします。トレーダーは、FRBが10月に別の利下げを行うと確信しており、CMEのFRBウォッチを通じて、ほとんどのトレーダーは年末までに別の利下げを期待しています。
市場展望:ドル多頭は重要な抵抗レベルのテストに直面している
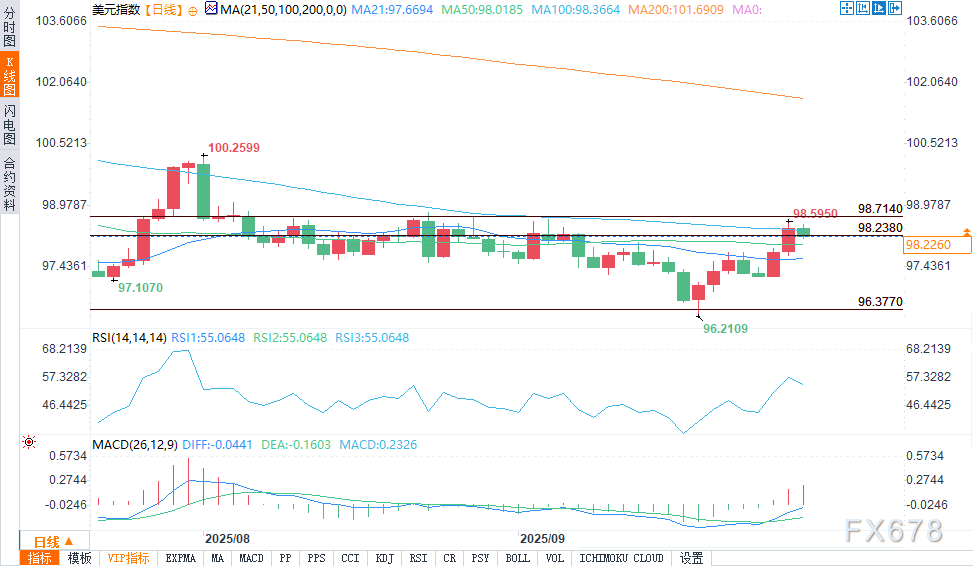
ドル指数の上昇はフィボナッチの撤退区間の上端である98.714付近で運動エネルギーを失い、同時に技術面と基本面の抵抗が重なり合っている。98.834を明確に突破できれば、ドル指数は100.00心理関門に向かう通路を開く。しかし、98.238の下で整理すると、ドル指数が98.024の50日平均線に戻るリスクが高まる。
連邦預金が慎重な緩和的な立場を維持し、インフレ率が目標レベルを上回っている限り、ドルは支持される可能性がある。しかし、今のところ、ドルの多頭はもっと強いデータ、あるいは新しい政策信号が必要かもしれない。抵抗レベルを明確に突破するには。
北京時間23: 23、ドル指数は98.226/246で、0.22%下落した。
転載は出典を明記してください:https://www.daoctech.com/fxoutrade/1916.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。