
世界の主要な中央銀行通貨政策の分化とドルトレンド分析
最近、世界市場の注目点は連邦預金の貨幣政策経路とドルレートへの影響に集中しており、特に主要な中央銀行の政策立場が異なる背景の下で、この議題は特に目立っている。
ユーロ圏:インフレは目標に近づき、欧州中央銀行は12月に金利を維持した
ユーロ圏のインフレデータは2%前後に維持されると予想されており、このレベルは政策立案者に12月に政策金利を調整する必要がないと確信させるのに十分である。
市場アナリストを対象にした調査では、予測の中央値は11月の消費者物価が前年同月比で2.1%上昇する可能性があることを示唆している。エネルギーなどボラティリティの高い項目を除くと、コアインフレ指標は2.4%で安定すると予想される。
このヨーロッパ中央銀行の12月の会議前に発表された最後のインフレデータは、意思決定者が現在のローンコストを一定に維持する決意をさらに強固にする可能性がある。
ECBの副総裁は以前、インフレが目標を下回るリスクは管理可能な範囲にあると述べた。
総裁はまた、現在の政策スタンスの適切性を繰り返し強調しており、その後の議会の公聴会で彼の見解をさらに詳しく説明する可能性があります。
この傾向は、現在理事会内では利下げに慎重な態度があるにもかかわらず、欧州中央銀行が将来的に緩和政策を実施する圧力を高める可能性がある。
分析によると、来年に入ると、ユーロ圏は予想以上に強い経済成長とインフレ表現を経験する可能性があり、長期的に金利を一定に維持する政策基盤を固める可能性がある。一部の観点では、中央銀行の次の金利行動は金利を上げる可能性さえある。
全体的に見ると、ユーロ圏のインフレは中央銀行の目標をわずかに上回るレベルで安定すると予想され、その後、下降傾向に戻る可能性がある。
その他の地域:英国、ポーランド、スウェーデン
英国中央銀行は近いうちに最新の金融安定評価報告書を発表し、他の潜在的リスクを指摘すると予想され、中央銀行総裁は関連する記者会見に出席する。
市場はイギリスが12月に金利を調整する可能性があると予想しているが、これまでに発表された予算案は金利変動が貨幣価値に与える影響をある程度ヘッジし、ポンドの最近の反発を支持した。
スイスは月次インフレデータを発表し、2ヶ月連続でゼロに近いレベルを維持すると予想されている。これはスイス中央銀行の政策を考慮し続ける可能性がある。
ポーランド中央銀行は利下げサイクルを継続するかどうかを決定する。インフレが予想を下回ったため、同行はこれまでに複数回の利下げを実施しており、多くのアナリストは今回も利下げを推進する可能性があると予想している。
スウェーデン中央銀行の目標消費者物価指数は、最近の安値まで大幅に下落すると予想されています。
米国とカナダの政策の違い
今週アメリカは重要なインフレデータを発表する。これは連邦預金が今年度の最後の議事会議の前に獲得した重要な参考である。
市場予測コアインフレ指数は3ヶ月連続で小幅な上昇を記録する可能性がある。この結果は前年比インフレレベルを3%以下に維持し、インフレ圧力が比較的安定していることを示し、まだ一定の粘りがあり、中央銀行の政策目標を上回っていることを示している。
こうした背景から、FRB当局者の議論は、労働市場のパフォーマンスや12月の会合で調整するかどうかを中心に行われることになる。市場予想からは、調整が行われる可能性が高い。
現在、FRB当局者は会議前の定期的な沈黙期間に入っています。
一方、カナダの11月の雇用データは引き続き弱いと予想されます。
外部貿易環境の変化は、カナダの主要産業に圧力をかけ、それが全体的な採用活動に影響を及ぼしています。
夏場の雇用減少を受けて、比較的強かった2連続報告の修復効果が出たのではないかとの見方が出ている。
カナダ中央銀行は以前、経済とインフレの動向が予想に合っていれば、現在の政策金利を維持し、労働力市場が疲れている可能性があり、賃金の増加動力が不足していると予想していた。
日本とオーストラリアの動向
日本の総合PMI最終値は民間部門が温和な拡張区間にあることを示し、その中でサービス業は引き続き成長し、製造業の収縮幅は鈍化している。
日本中央銀行総裁は最近演説を行い、外部リスクの消退、賃金の持続的な増加、為替感受性の上昇を指摘し、貨幣政策の正常化が必要な方向であると考えた。
オーストラリアは今週住宅市場のデータを発表し、その全体的なインフレ状況は依然として注目されており、役人は金利を調整しない信号を送り続けている。
さらに、ニュージーランド準備銀行は5年間の任期で新しい議長を迎えました。エージェンシーはまた、現在の政策スタンスを維持するという合図を以前に送っていました。
ラテンアメリカの経済的分裂
ブラジル経済はかつて堅調でしたが、最新のデータは、ラテンアメリカ最大の経済がより長い成長サイクルを持っているか、第3四半期に終了したことを示している可能性があります。市場は、価格上昇圧力が緩和されるまで、ブラジルはより高い金利水準を維持する可能性があると考えています。
最近の経済成長の鈍化は中央銀行が厳しい貨幣政策の立場と外部貿易環境の変化を堅持していることに起因する。
一部の分析では、下半期にブラジル経済が成長鈍化のリスクに直面する可能性があると警告している。
メキシコが発表した一連の経済報告は、ラテンアメリカで2番目に大きな経済の生産ギャップが拡大し、成長の勢いが弱まっていることをさらに示している可能性があります。
製造業、消費者の自信、投資などの複数の指標はこの傾向を指している。
ブラジルと同様に、対外貿易政策は直面している経済課題を悪化させている。
また、経合組織は最新の経済予測を発表し、アメリカ、イギリス、ブラジルなどの国の重要なデータも次々と発表し、世界経済情勢を評価するためにもっとクロス検証を提供する。
まとめ
主要経済体の動向から見ると、連邦預金、ポーランド、メキシコ、イギリス中央銀行が金利を調整する可能性があるほか、他の多くの中央銀行は金利を一定に維持する傾向があり、将来の金利引き上げを検討する傾向がある。これは最近のドルのトレンドが弱い原因の一部をある程度説明している。
金利差の縮小はドルの相対的な魅力を弱めた。金利を一定に維持したり、金利を上げる傾向がある中央銀行は、連邦預金が取る可能性のある政策とは対照的である。市場は連邦預金が調整する確率が高いと予想しているが、ヨーロッパ、日本などの中央銀行は比較的慎重な立場を維持しており、ユーロ、円に対するドルの金利差の優位性が弱まって、ドル指数の上昇空間を抑えている。
ドル指数の弱さと関連政策の予想の変化は、世界市場の流動性状況に影響する。
冒頭の議題に戻ると、最近の世界市場の連邦預金政策経路とそのドルの影響に対する注目は、上記の分析から一部の手がかりを見つけることができる。
短期的に見ると、ドル指数は振動調整の状況を示す可能性が高く、核心は主要中央銀行の異なる政策立場ゲームの影響を受ける。
世界的な政策の継続的な差別化を背景に、米ドルのスプレッドアドバンテージは徐々に弱まりつつあり、指数は弱い変動パターンを示す可能性があります。ただし、主要な政策決定が発表された後、市場は予想される実現後の逆変動を示す可能性があることにも注意する必要があります。
テクニカルチャートの観察から、米ドル指数は最近、主要なトレンドラインを連続して下回り、重要なサポートレベルをテストしており、市場の空の力が一定の支配を占めていることを示しています。主要なサポートレベル付近のパフォーマンスは、このラウンドの調整の深さをテストします。リバウンドが弱い場合、米ドル指数にはさらに下方調整の余地がある可能性があります。
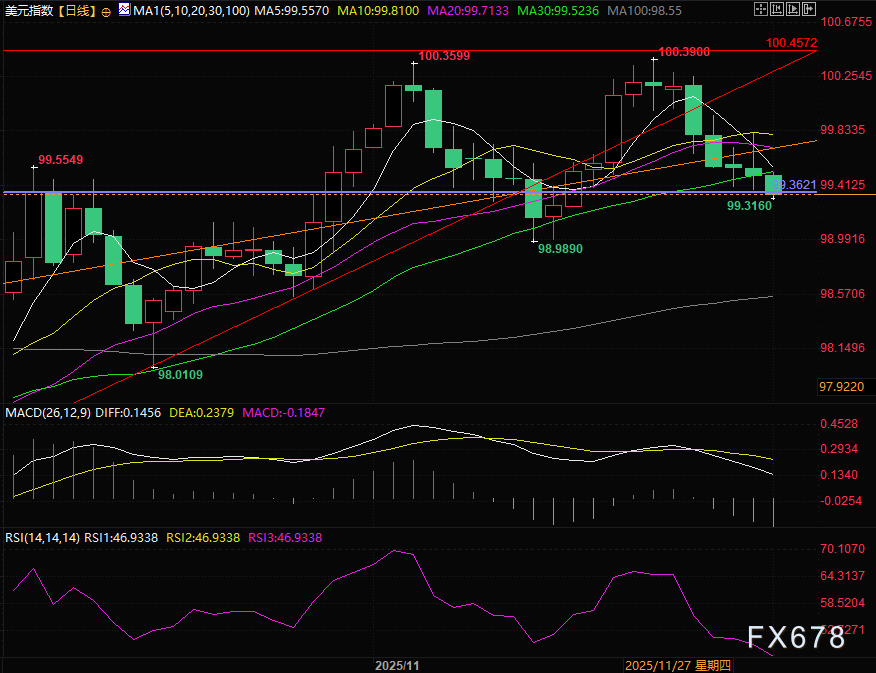
(ドルインデックス日足チャート)
転載は出典を明記してください:https://www.daoctech.com/fxoutrade/2213.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。