
アメリカのインフレデータは安定した労働力を持って市場の注目を集めている
木曜日に発表された米国の経済データは、市場で幅広い注目を集めました。米国労働省の最新の報告によると、8月の消費者物価指数は前年比2.9%上昇し、市場の予想に沿って、前年同月比0.4%上昇し、前月比0.3%、前月比0.2%の予想をわずかに上回りました。食品とエネルギーを除くコア消費者物価指数は、前年比3.1%、前月比0.3%で横ばいであり、どちらも予想と一致しています。同時に、9月6日までの週の初期失業手当申請者数は263,000人に急増し、市場の予想である235,000人をはるかに上回り、2021年10月以来の1週間で最高水準を記録し、労働市場が大幅に減速していることを示して
これらのデータはインフレ圧力が依然として高いことを示しているが、労働市場の状況は悪化しており、市場の経済見通しに対する懸念を激化させている。本文は市場の即時反応、資産価格表現、金利政策への期待への影響と将来の傾向などの方面から、機関と個人投資家の視点を結合して、今回のデータの市場影響を分析する。
市場の即時反応:危険回避感情が高まり、資産価格が分化する
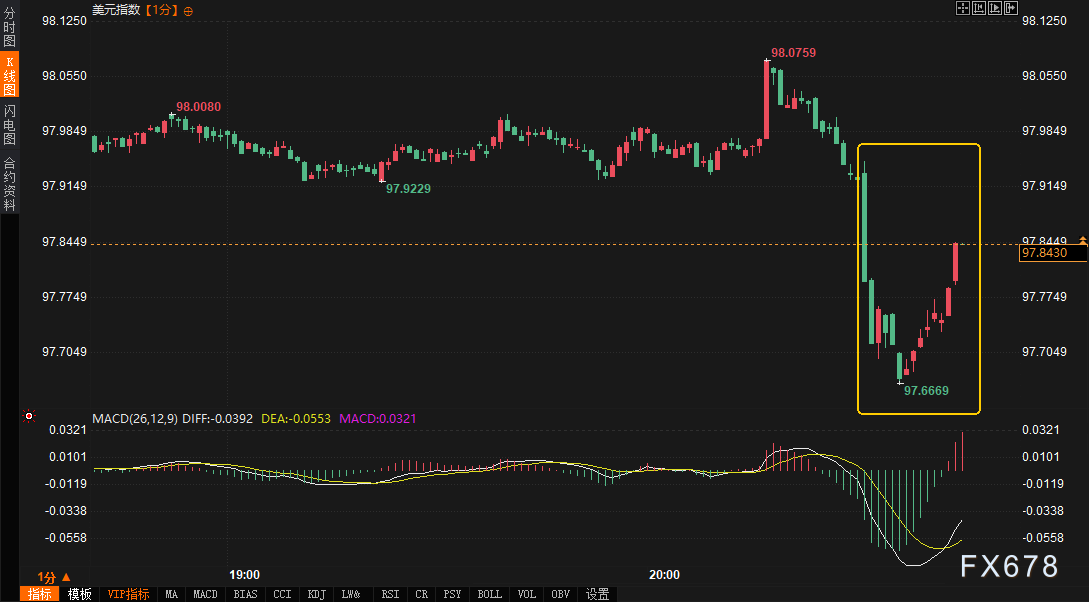
データが発表された後、市場は高いインフレと弱い労働市場の二重のシグナルをすぐに消化しました。米国株式市場は慎重に反応し、S&P 500とナスダック指数は、景気減速のリスクに対する投資家の懸念を反映して、オープニング後にそれぞれ0.3%と0.2%下落してわずかに変動しました。ドル指数は97.93から約0.2%下落して97.73に急落し、緩和への期待が高まったことを示しています。米国債市場では、10年債利回りは日中で1.26%下落し、最新のレポートは3.998%で、4月初旬以来初めて4%を下回りました。これは、インフレ圧力に対する債券市場の懸念が緩和されたことを示していますが、利回り曲線の急峻さは、市場が長期的な経済見通しについて
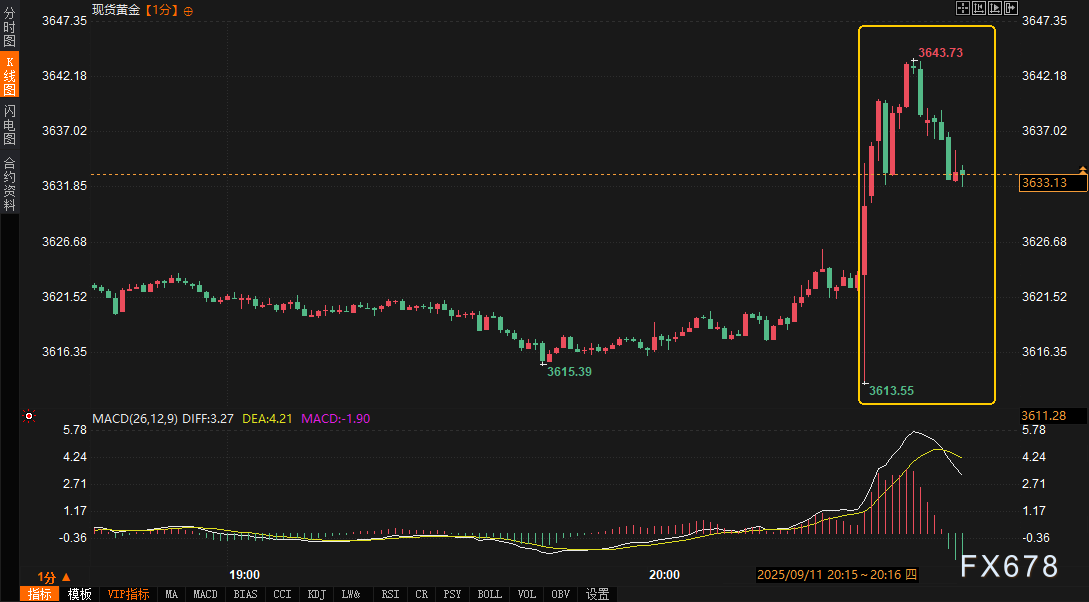
貴金属市場の反応は特に顕著である。スポット金価格はデータが発表された後、約20ドル上昇し、最高で3634.15ドル/オンスに達したが、その後3630.13ドル/オンスに下落し、日中の下落幅は0.28%で、リスク回避需要が一時的に爆発した後に安定したことを示している。COMEX金先物の主力は3667.20ドル/オンスで、日中は0.40%下落した。スポットプラチナは1390.00ドル/オンスの関門を突破し、最新は1390.20ドル/オンスで、日中は0.34%上昇した。外国為替市場上記では、ユーロ/米ドルが1.17マークを下回り、最新のレポートは1.1690で、米ドル/円が148.00マークを突破し、148.09で、日中で0.44%上昇しました。これは、オプションの満期範囲と重なっています。オプションの配達が為替レートの変動を悪化させたことを示しています。
データが発表される前の市場予想と比較して、投資家は以前は貿易政策の発言の影響を受けていました。消費者物価指数は8月に予想を上回る可能性があり、一部の機関はコアデータが3.2%を超えるとさえ賭けていました。しかし、実際のデータは予想通りであり、コアデータは3.1%で安定していましたが、初期失業手当のデータは予想をはるかに上回り、労働市場の回復力に関する市場の楽観的な仮定を打ち破り、リスク選好は急速に冷え込み、リスクヘッジ資産は一時的に
金利政策の期待:市場は経済の減速リスクに注目している
8月の消費者物価データの高企業はインフレ圧力が依然として存在していることを示し、特にコアデータは3ヶ月連続で3.1%に維持され、潜在的なインフレ粘性を示している。住宅コストの0.4%上昇は消費者物価指数の前月比上昇の主な推進力で、食品データの年率は2.9%から3.2%に上昇し、エネルギーデータの年率は0.2%に転換した。コア商品の中で、中古車とトラックのデータの年率は6%に上昇し、新車のデータの年率は0.7%に上昇し、需要側の圧力が高まったことを反映している。失業手当の初期申請者数は26.3万人に急増し、最近の就職データの下方修正と8月の就職成長がほぼ停滞している状況と合わせて、労働力市場
金利政策の期待に対する市場の調整が焦点となっている。関連ツールの監視によると、データが発表された後、市場は9月に25ベーシスポイントの利下げを予想する確率が65%から60%に下がった。インフレが高い企業が緩和政策に制約を与えていることを反映しているが、労働市場の悪化は依然として利下げの期待を主導している。対照的に、データが発表される前、市場は9月の利下げを予想する確率が70%と高く、一部の投資家は50ベーシスポイントの利下げ幅を賭けていた。機関の見解はこの相違を強調している。ある有名な機関アナリストは、8月のデータは予想通りだが、コアインフレの粘りと初期申請データの悪化は経済の減速リスクが上昇し、政策調整が第4四半期個人投資家のセンチメントはさらに悲観的です。一部のトレーダーは、初期のデータがうまく機能せず、景気減速の兆候が明らかであり、政策が緩和を余儀なくされる可能性があると述べましたが、インフレ圧力により、意思決定はジレンマに直面しています。別の投資家は、データに驚きはなく、金の高騰と下落は正常な現象であり、短期的にはドルが変動する可能性があり、米国債の利回りの傾向に注意を払う必要がある
市場感情の変化:インフレ懸念から景気減速懸念へ
データの内訳によると、インフレ圧力の主な原因は住宅とサービス業に集中しているが、労働市場の悪化は市場の経済減速に対する懸念を激化させている。コアサービスのデータは前年同期比3.9%で安定しているが、航空運賃、中古車、トラックの価格は前月比で上昇し、需要側が依然として強靭であることを示している。しかし、医療介護、娯楽、通信価格は前月比で下落し、初期申請データの高さと合わせて、消費需要がさらなる圧力に直面する可能性があることを示している。貿易政策の発言の影響が徐々に現れ、機関分析では、企業の前期の低価格在庫が消耗し、今後数ヶ月で輸入インフレがコア商品価格を押し上げる可能性があると指摘している。ある投資銀行のアナリストは、インフレ圧力は短期的には収まらず、関税の影響は
過去の傾向と比較すると、2024年第4四半期の市場はインフレ予想の上昇と労働市場の強靭さによって、政策の緩和を一時停止したり、引き締めたりする可能性があると予想されている。しかし、2025年8月のデータによると、インフレは高いが暴走しておらず、労働市場は著しく悪化し、市場感情はインフレ懸念から経済減速懸念に移った。個人投資家の視点はこの変化を反映しており、一部のトレーダーは株式市場が短期的に圧力を受け、金と米国債がリスク回避の第一選択肢であるが、長期的には経済減速リスクが大きいと述べている。機関投資家は構造的な問題にもっと注目しており、あるアナリストは収益率曲線の急峻化は市場が長期的な成長に自信を持っていることを示しているが、短期
資産価格表現:多空ゲームが激化する
株式市場の慎重な反応は経済の鈍化懸念がリスク資産を抑えていることを反映して、科学技術株と消費財部門は大きく下落し、それぞれ0.5%と0.4%下落した。金とプラチナの一時的な高騰はリスク回避感情が高まっていることを示しているが、下落は市場のリスク状況に対する期待が完全に主導されていないことを示している。外国為替市場では、オーストラリアドル/ドルとドル/カナダドルはオプションの満期区間で変動が激しく、オプションの納品が為替レートに短期的な混乱効果を示している。ドル/円は148.00の節目を突破し、円のリスク回避に対する市場の需要が一時的に弱まったことを反映している。外国為替プラットフォーム上の取引にも一定の変動が現れ、投資家は為替レートの変化の影響に注目しなければならない。
米国債利回りの低下は、市場センチメントの重要なシグナルです。10年物の米国債利回りは4%を下回り、7月の最高値である4.679%から大幅に低下しました。これは、インフレ期待の一時的な下方修正を反映しています。しかし、イールドカーブの急勾配は、短期的なインフレ圧力に警戒しながら、長期的な経済成長に対する投資家の信頼が高まっていることを示しています。債券トレーダーは、米国債利回りの低下はデータの期待に対する反応であると述べたが、初期のデータの悪化はリスク回避の需要を押し上げる可能性があり、利回りは短期的に変動または悪化する可能性が
将来のトレンド展望:インフレと経済の鈍化の二重挑戦
将来を展望すると、市場はインフレと労働市場データの後続の進化に注目する必要がある。短期的には、インフレが高いことと労働市場が弱いことで、政策は9月の会議で金利を維持する可能性があるが、第4四半期の利下げ確率は依然として存在し、基準シナリオは25ベーシスポイントである。中期的に見ると、貿易政策の発言の影響は第4四半期に徐々に現れる可能性があり、家電、服装などのコア商品データは輸入性インフレで反発し、全体的な物価レベルを押し上げる可能性がある。エネルギー価格は世界的な需要の鈍化と供給の増加の影響で低迷し続ける可能性があるが、基数効果が弱まったり、インフレ
資産配置の面では、リスク資産は短期的に揺れ続ける可能性があり、金と米国債は避難資産としての魅力が上昇しているが、インフレ反発が収益率に与える押し上げ作用に警戒する必要がある。ドル指数は利下げ期待の高まりで圧迫される可能性があり、ユーロ/ドルとドル/円は短期的にオプションの満期区間で変動が激しくなる可能性がある。機関の見解では、投資家はコアデータと非農データに注目し、短期的に金と防御資産を増やすことができ、中期的にインフレ反発が米国債とドルに与える衝撃に警戒する必要がある。個人投資家は取引機会にもっと注目し、取引者は金が短期的に多く、ドル/円が下落する可能性があると述べ、米国債の収益率の次の波に注目する必要がある。
総合的に見ると、8月に消費者物価と初期失業金のデータが発表されたことは市場の景気減速に対する懸念を激化させ、インフレが高い企業と労働力市場が悪化して二重の圧力を形成した。政策経路はインフレと成長の矛盾の中で慎重で、市場感情は短期的な避難と長期的な警戒の間で揺れる可能性がある。投資家は後続のデータと関連する動態を密接に追跡して、市場の不確実性に対処する必要がある。
転載は出典を明記してください:https://www.daoctech.com/fxoutrade/2480.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。