
短縮表は昇温と利下げ経路を予想して市場の再価格設定を展望する
連邦準備制度理事会のバランスシートの問題は、再び市場の中心的な関心事になっています。バンクオブニューヨークメロンのマクロ戦略チームは、政策環境が変化するにつれて、縮小の道筋と準備金のレベルについての議論は熱くなり続けるだろうと指摘しました。現在、FRBのバランスシートでは、銀行の準備金が最大の負債項目になり、流通している通貨を上回っているため、準備金の管理が縮小プロセスの重要な考慮事項になっています。
政策の傾向から見ると、複数のFRB関係者は、今後数年間でバランスシートの規模を縮小したいと明確に述べています。FRB議長候補に指名されたケビン・ウォッシュを含む当局者は、システム内の準備金供給を減らすことでこれを達成する傾向があります。このアイデアは、FRBが将来、資産の満期時の自然な縮小に依存するのではなく、流動性の回復にもっと焦点を当てる可能性があることを意味します。
ニューヨークメロン銀行のマクロ戦略家ジョン・ウィリスは「貸借対照表と準備金問題は密接に関連しており、将来の政策討論の核心は変動を抑えた上で規模の縮小を実現する方法をめぐる」と述べた
具体的な操作レベルでは、市場は「貸借対照表の三難ジレンマ」に注目している。この枠組みは、中央銀行が貸借対照表の規模を縮小したい場合、通常、貨幣市場の変動性の上昇と頻繁な介入との間でトレードオフを行う必要があることを指摘している。しかし、一部の政策立案者は、銀行の準備金に対する構造的な需要を下げることで、市場の変動を著しく増加させることなく縮小目標を達成する新しい道を提案した。
同時に、金利経路の予想も変化している。ニューヨークメロン銀行は、連邦準備制度理事会が2026年後半に利下げサイクルを開始する可能性があるとの判断を維持している。この予測は現在の市場価格設定と一定の相違があり、政策予想の不確実性が依然として高いことを示している。
この利下げ経路の実現は複数の前提条件に依存している。まず、外部の地政情勢が徐々に緩和され、エネルギー価格の圧力が低下する次に、重要な投入コストが下落し、インフレ圧力が軽減される最後に、アメリカ労働市場に冷え込みの兆候が現れた。これらの要素が協力して、政策転換のためのスペースを提供する可能性がある。
アナリストは「現在の市場は利下げ経路に慎重な態度を持っているが、インフレと就職データが同期して弱くなれば、政策転換の窓口が徐々に開かれる」と指摘した。We Trade観察によると、これは市場がマクロ政策に対する期待を再調整するきっかけを提供した。
市場の反応から見ると、金利市場はある程度の予想調整が現れ、トレーダーは将来の政策経路を再評価し始めた。この「再価格設定」プロセスは債券の収益率だけでなく、ドル、金、リスク資産にも連鎖反応を起こす。We Tradeは、この動的な調整サイクルの中で、投資家は政策信号に高い関心を持っている必要があると考えている。
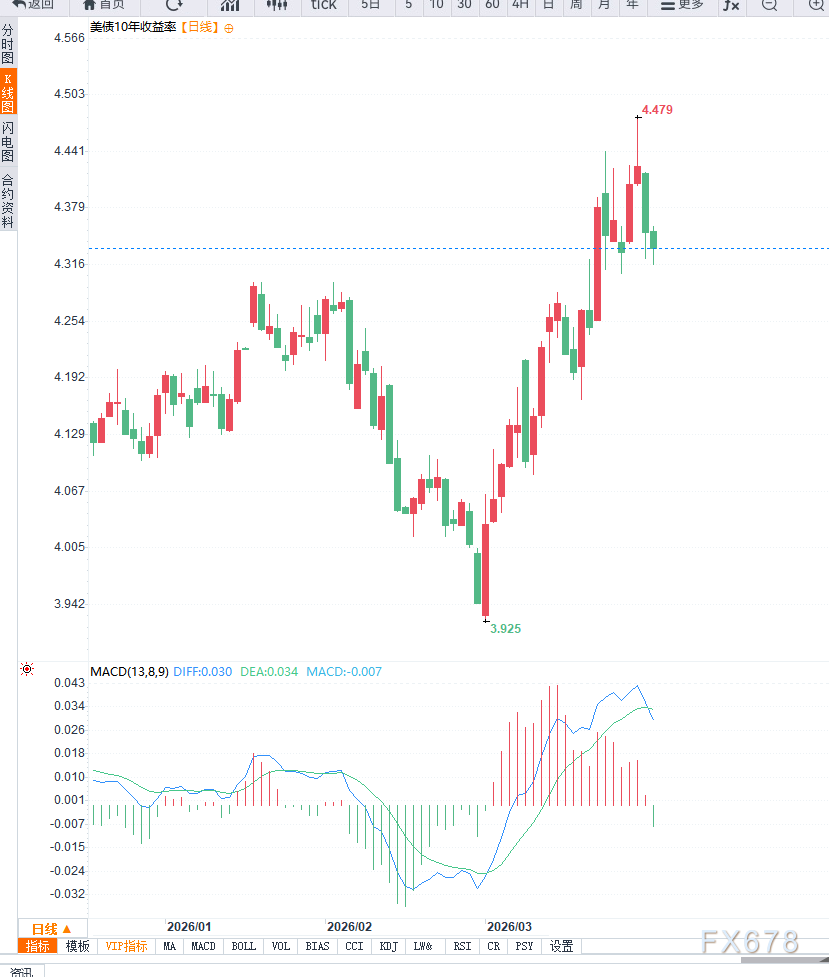
テクニカル面から見ると、米国債利回りは前期に高騰した後、下落の兆しを見せており、日足レベルでの運動エネルギーは弱まっており、市場がさらなる利上げに賭ける傾向があることを示している。短期的なサポートは徐々に現れていますが、全体としては依然として高い振動範囲にあります。4時間足では、利回りは整理パターンを示し、運動エネルギー指標は低下しています。フォローアップデータが弱まり続けると、さらに下向きのスペースが開かれる可能性があります。
まとめを編集
全体として、FRBのバランスシートの縮小と将来の利下げパスは、市場が注目する2つの主要な主要なラインになりつつあります。一方で、バランスシートの縮小は流動性環境の引き締めを意味し、市場に潜在的な圧力をかけます。一方、インフレと経済データが弱まると、利下げの期待は徐々に高まり、市場をサポートします。現在の段階では、政策の期待には依然として大きな不確実性があり、市場は動的な調整の過程にあります。将来の動向は、外部環境の変化、インフレの変化、雇用市場のパフォーマンスに依存します。投資家は、政策シグナルとマクロデータのわずかな変化に細心の注意を払う
転載は出典を明記してください:https://www.daoctech.com/fxoutrade/2601.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。