
黄金発展の歴史警告: 毎回の輝きは客観的な数字の試練を伴っている
木曜日(11月6日)のアジアとヨーロッパの期間中、スポット金は昨日のリバウンドパターンを継続し、現在0.85%上昇し、約4,012米ドルで取引されています。現在市場で人気のあるリスクヘッジ商品の中で、米ドル、米国債、金のトロイカが並んでいます。最近、米ドルと米国債のパフォーマンスは目を引くものでした。今日、調整が始まり、金はリバウンドを開始する機会を得ました。
アメリカのAIバブル物語、政府の停止、地政学などの問題は依然として避難品種の買いを支持しており、本文はAJベル投資ディレクターの最近の発言を引用して、読者に金の歴史的観点についての観察をもたらした。
AJベルの投資ディレクターであるラス・モルデ氏は、1971年以来、金は第3ラウンドの主要な強気市場にあり、最初の2ラウンドの上昇サイクルで深いリトレースメントが発生したと述べましたが、このサイクルでは、政府債務、地政学、ドルのトレンドとインフレ要因が金価格を押し上げ続ける可能性があります。
最初の牛市(19711980):金本位崩壊+インフレ駆動、変動の中で高い
モルドが言及した最初の牛市は、ニクソン大統領が金本位制を放棄し、ブレトンウッズ通貨システムを崩壊した時から始まった。「ニクソン政府がアメリカ連邦の赤字拡大に着手するにつれて、インフレ率が上昇し、さらに2回の石油価格ショックの影響を重ねて、金価格は1971年8月の1オンスあたり35ドルから上昇し、1980年1月に1オンスあたり835ドルのピークに達した」と指摘した。
金投資家は深刻なインフレの衝撃を回避できたが、投資過程は順調ではなかった。
「1970年代の輝かしい上昇相場でも、1973年、1974年、1975年1月から1976年までの夏に18ヶ月以上続いた小さな熊市が3回以上現れ、その間に金価格の下落幅は20%を超えた。
多頭靭性をさらに試すために、金は1972年、1973年、1977年、1978年、1979年にそれぞれ10%20%のリコールを5回経験した。」と言いました
モルトは、最後の2回のリコールはわずか1ヶ月しか続いていないにもかかわらず、「牛市の最後のダッシュ段階で金の価格が直線的に上昇した背景の下でも、これらのリコールは金の多頭の決意を試練にしている」と述べた
「その後、ポール・ボルカー率いる連邦預金とイギリスのサッチャー政府がインフレを抑制するために全力を尽くした背景の下で、金は休眠期に陥った。大西洋両岸の監督政策の緩和、中東の平和回復、石油価格の下落は補助的な役割を果たした」と彼は書いた。「二桁の金利レベルは、金を持つ機会コストを耐えられないほど高くした」と彼は書いた
第二回牛市(20012011):緩和政策+危険回避需要、振動後にトップを見る
しかし、モルド氏によると、2001年に金価格が1オンスあたり250ドルを超えて底を打った後、「次世代投資家を惹きつけた。彼らは2001年から2003年までの科学技術、メディア、電気通信バブルの破裂と、2007年から2009年までの世界金融危機の後、超緩やかな貨幣政策から避難を求めている」「ゼロ金利政策(ZIRP)、量的緩和(QE)、貸借対照表の拡大に直面して、市場は価値貯蔵ツールや避難資産の追跡を始め、一部の投資家は金が理想的なターゲットだと考えている」という
「この2回目の上昇相場でも、金は信仰者の決意を試す努力をしており、2006年と2008年にそれぞれ2回熊市が現れ、2003年、2004年、2006年、2009年と2010年にそれぞれ10%以上のリコールが発生した」と指摘した。
2011年、金価格は1オンスあたり1900ドル近くのピークに達し、その後2015年に1オンスあたり1000ドル近くに下落した。主な原因は世界金融危機後、各国中央銀行が市場情勢を再びコントロールしたことである。
「マリオ・ドラギは2012年にユーロ圏の安定を維持するという約束を惜しまず、警告信号とみなされ、低成長、低インフレの環境は多くの人に市場が穏やかになったと考えさせ、金の避難機能はもはや必要ない。特にEUの債務危機が収まったように見える後」と述べた。
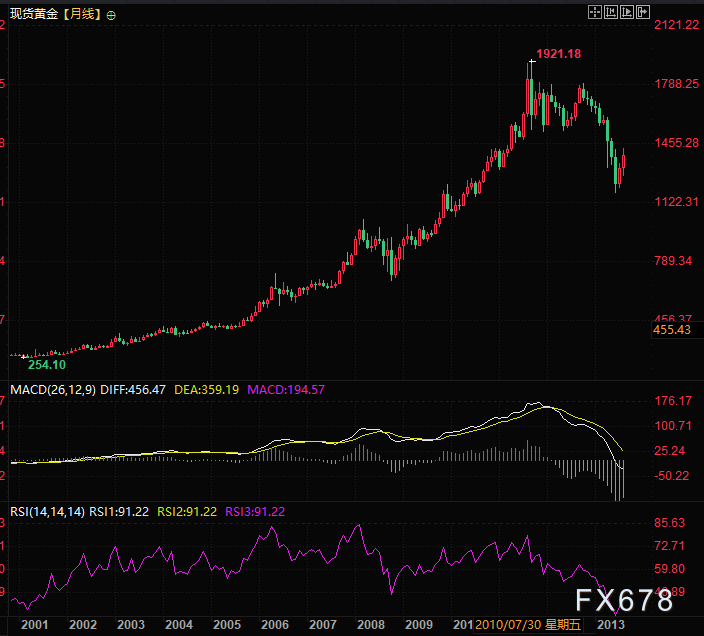
(スポットゴールデンウィークチャート2001-2011)
第三回牛市(2015年現在):早期スタート+変動が続き、支持要素は変わっていない
しかし、モルトは2015年以降、金は静かに上昇し始めたと指摘し、「新冠疫病、封鎖措置、政府の大規模な財政支援の公布よりはるかに早く、関税と貿易戦争、中東の新たな動揺と東欧紛争の勃発は言うまでもない」と述べた
「金が伝えるシグナルは、各国の中央銀行がゼロ金利政策と量的緩和から抜け出すのが難しい(不可能ではないにしても)、貸借対照表が膨張し続けることかもしれない。連邦預金が今年秋に量的緊縮(QT)を一時停止する措置は、この考え方が今でも現実的な意味を持っていることを証明している」と述べた
彼は、何年にもわたる強気市場のこの第3ラウンドでは、弱気市場の段階と大幅な修正もあったと指摘しました。
「2022年、世界が封鎖状態から回復するにつれて、金の価格は20%以上急落し、一部の多頭は手が回らない2016年、2018年、2020年、2021年、2023年に毎年10%以上のリコールが現れたことは、変動性が市場から離れたことがないことを示している」
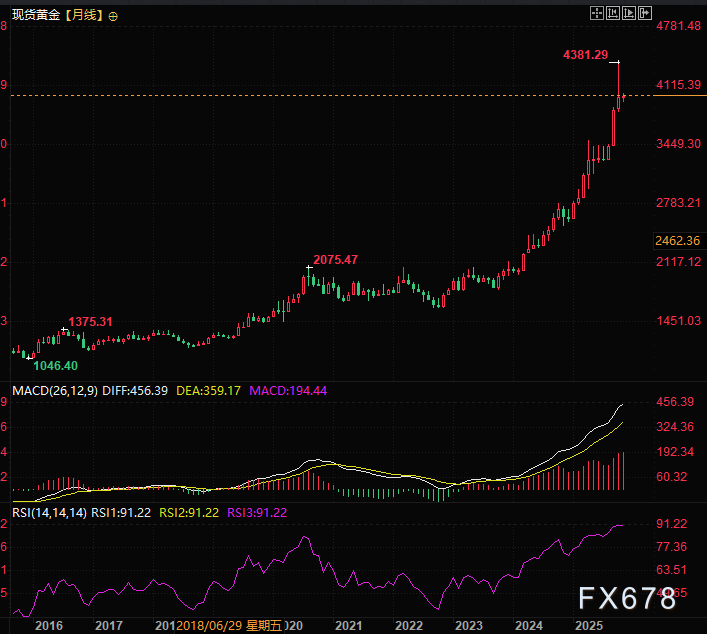
(スポットゴールデンウィークチャート2015-2025)
金価格の年度の上げ幅は明るく、リコールは長期的な傾向を変えない
彼は最近の分析報告書で「過去12ヶ月、金はドル建てで累計45%上昇し、この上昇幅は日経225指数、ナスダック総合指数、恒生科学技術指数を見劣りさせ、同時に市場の疑問を引き起こした:バブルの特徴を呈する前に、金価格はどのような高さまで上昇できるのか」と書いた。
「金を野蛮な遺跡と見なし、何の収益もない無用な金属と見なし、金を持っている保有コストが4%(現金金利収益の損失に由来する)に達する懐疑論者は、金価格が先月の歴史的な高値から下がった時にひそかに認めるかもしれないが、この輪廻調整は必ずしも上昇の終わりを意味するわけではない。
19711980年と20012010年の2回の牛市では、何度もリコールが発生したが、これらのリコールは最終的に金価格の大幅な上昇幅を逆転したり阻害したりしなかった。」と言いました
しかし、歴史は未来を表すことができず、いわゆる長期的な傾向は5年または10年である可能性があることは注目に値します。
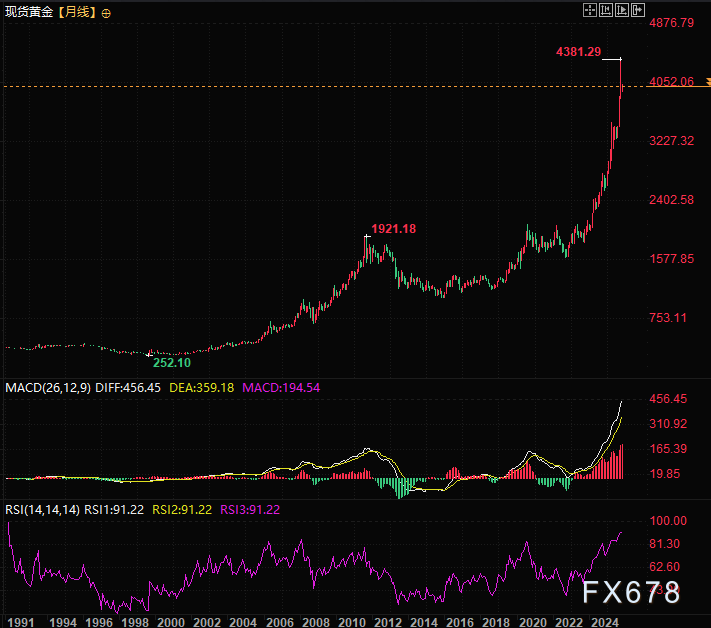
(スポットゴールデンウィークチャート、1991-2025、出典:ネットワーク)
現在の核心的な推進要因:債務、インフレと地縁リスク共振
モルデ氏は、これらはすべて、現在の上昇と現在の経済的および財政的課題と密接に関連していると述べた。
「急増した政府債務と利息支出は、金の多頭にゼロ金利政策と量的緩和が再び各国中央銀行の政策ツールボックスに組み込まれるかもしれないと考えさせ、特に一部の中央銀行は今、政治、経済、金融レベルの考慮から、以前のようにアメリカ国債とドル資産を保有したくないようだ」と彼は書いた。
「絶えず上昇している債務、粘性インフレ、地政学的衝突、中央銀行と貨幣当局が直面している政治と財政政策の圧力が、今回の金の上昇に役割を果たしているなら、投資家は少なくともその一部のリスクが消えてから、再び金から離れると合理的に推測される。この日は遅かれ早かれ来るにもかかわらず。decode外国為替”
ピーク判断指標:金の負担可能性しきい値
モルダー氏は「それと同時に、金が今回の周期のピークに近づいているかどうかを判断する潜在的な指標は、その負担性である」と述べた。「一つの判断方法は、普通の家庭が年収を傾けていれば、どれだけの金を買うことができるかを観察することである。金の価格が普通の労働者(普通の投資家とも言える)の負担範囲を超えると、少なくとも一部の増分買いが抑制される」と述べた
「1971年8月にニクソン大統領がアメリカを金本位制から離脱させ、ブレトン森林通貨システムを崩壊させるまで、1オンスの金はアメリカの普通家庭の年間支配可能収入の1%未満にすぎなかった」と指摘した。
「1970年代の黄金大牛市末期の1980年末、この割合のピークは9%を超えた」と述べた
「この次元から見ると、現在の6.5%近くの割合は、金の価格にはまだ上りの空間があるかもしれない。特にインフレが回復し始め、昇給や資産価格の上昇によって収入が増加した場合」と述べた
しかし、図から分かるように、金の価格の増加率は初めて支配可能な収入の増加率を着て、勾配の急峻な加速度を出たといえる。史上初めてといえる。これは非常に警戒すべきことである
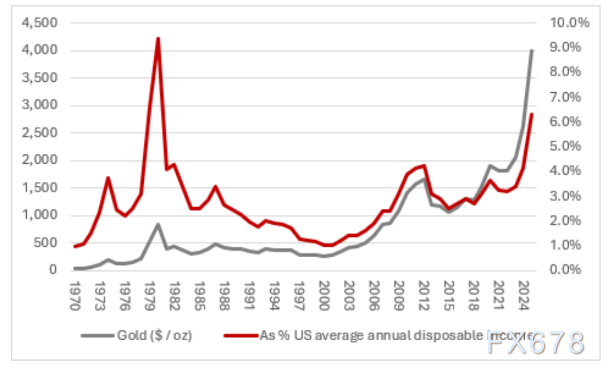
(金価格とアメリカの支配可能収入の重ね合わせ図)
転載は出典を明記してください:https://www.daoctech.com/fxschool/5218.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。