
アメリカ経済は60年間謎を解いていない: 4%の成長とゼロ就業創造のパラドックス
タイミングは激動の2025年の最後の四半期に入り、今最大の謎の一つは、アメリカ経済が就職職場を創造せずに4%近くの成長率を維持できる理由である。答えは人工知能かもしれないが、それを証明するのは挑戦である。
市場パフォーマンスと経済成長データ
今年の4月、トランプ米大統領の関税計画は米国株式市場をほぼ崩壊させたが、その後市場は強く反発し、S&P 500指数は安値から33%上昇した。第3四半期が終わりに近づくにつれ、米国のGDPは前月比で年率3.9%の成長率を達成すると予想されています。
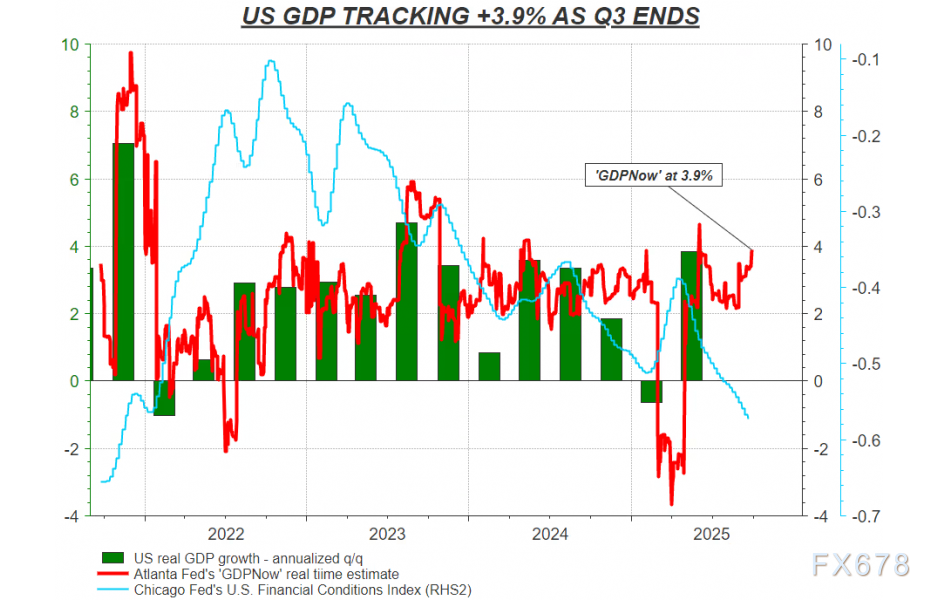
(図:米国のGDPは前月比年率3.8%の成長が見込まれる)
その上、FRBは、過去4年間で最も緩い財政状況に直面しても、利下げを再開しました。理由は何ですか?パウエル議長と彼のチームは労働市場を懸念しているからです。これは、FRBの意思決定のバランスが、強力なGDPデータではなく、弱い雇用データに傾いていることを部分的に示しています。
核心的な矛盾:経済の繁栄と就職の疲れの衝突
では、なぜ経済が繁栄し、企業の資本支出が急増し、株式市場が過去最高を記録した状況で、労働市場はこんなに疲れているのか?
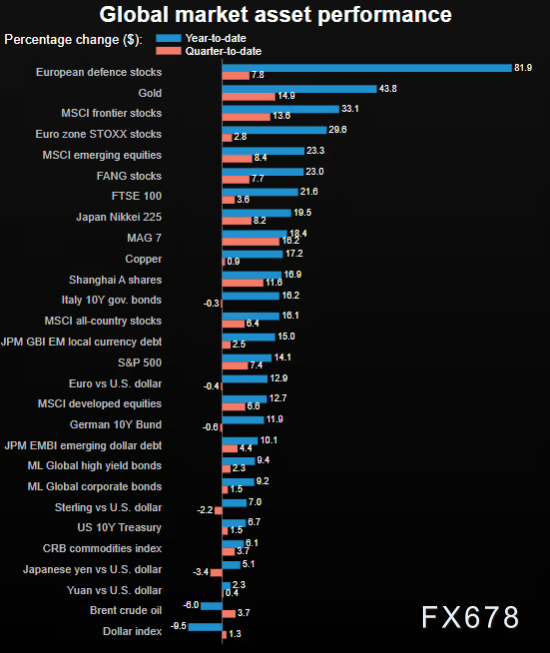
(図:グローバル市場資産表現)
jpモルガン経済学者は最近、2025年上半期までに資本支出の年間成長率は11%であることを強調し、労働力需要が消えたように見えても、この成長は第3四半期に強いままであると指摘した。
アメリカの就職成長データ(今週の金曜日に10月3日に発表される9月のデータ)は8月までの3ヶ月で大幅に鈍化し、平均月に29000人の就職職場しか増加していないが、2024年の同期は82000人である。
歴史上まれな奇妙なデカップリング
JPモルガンは先週、「奇妙なデカップリング」と題した報告書で、「雇用成長の停滞を背景に資本支出を加速させることは、この状況を経済展望に取り入れるのは難しい。このような並列の状況は、過去60年間の米国経済の拡大ではあまり見られない」と書いた
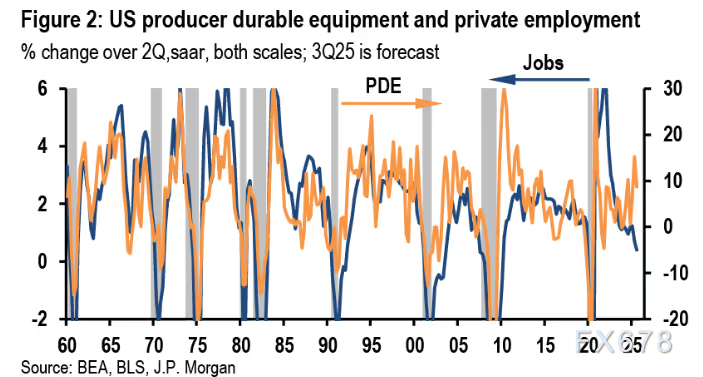
(図:アメリカの資本資金は熱いが、就職は冷え込んでいる)
労働市場の衰退信号と市場反応
表面的に見ると、労働市場は衰退信号を出している。連邦預金の役人が不安を感じているにもかかわらず、株式と信用市場はその存在を完全に無視しているようだ。
TSロンバードのエコノミスト、ダリオ・パーキンス氏は最近、「連邦準備制度理事会を恐れさせる」と考えているチャートを紹介しました。このチャートは、米国には政府のポストや医療のポストを含まない、いわゆる「コア」の雇用があり、その6か月の変動値はゼロに近いことを示しています。過去60年間、景気後退の前に、この指標はマイナスになりました。

(図:アメリカの「コア」就職職場の6ヶ月の変動値と不況)
なぜ株式市場は心配しないのですか?
これは、FRBがこの問題に対処するために金融政策を迅速に緩和すると投資家が信じていることも一因であり、雇用の見通しは移民の逆転と生産性の向上に依存しており、FRBは万が一に備えて金融政策を緩和します。
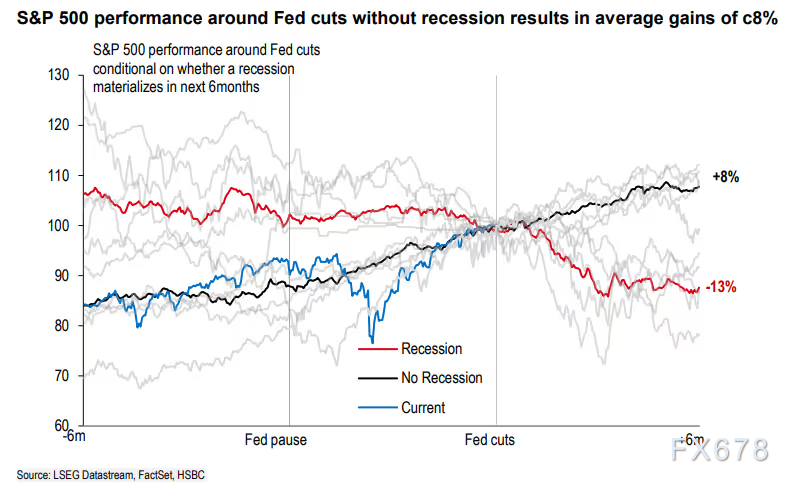
(図:プラプ500指数の歴史的なAP緩和政策後の表現)
JPモルガンのチームは、設備投資の急増と雇用の成長の停滞との間の矛盾を説明するために、2つの可能な主張を提案しました。
楽観的な説明:人工知能の成功と労働力需要の変化
楽観的な視点から見ると、人工知能やその他の新技術は成功しており、労働力が減少するにつれて採用速度が鈍化している。
しかし、それがマクロ経済と正確に同期する可能性は低いです。しかし、それは移民制限と国外追放措置を反映しており、失業率が変わらない毎月の雇用成長と一致する雇用成長の損益分岐点を50,000未満に押し下げたと報告されています。
そのため、一部のエコノミストは現在、月次雇用報告書がすぐに否定的になる可能性があると考えていますが、必ずしも金融市場でパニックを引き起こすとは限りません。
悲観的な説明:企業の慎重さと資本支出の繁栄の終わり
JPモルガンの雇用と設備投資のデカップリングに関するもう1つの悲観的な見方は、採用の減少は企業の一般的な慎重さを反映しているということです。同時に、設備投資の成長は、AI主導のブームの最終段階にあり、狭いブームは衰退しつつあります。
これが本当なら、労働市場の鈍化は家庭の購買力に影響を与え始め、輸入関税とドル関連インフレの衝撃を激化させる可能性がある。
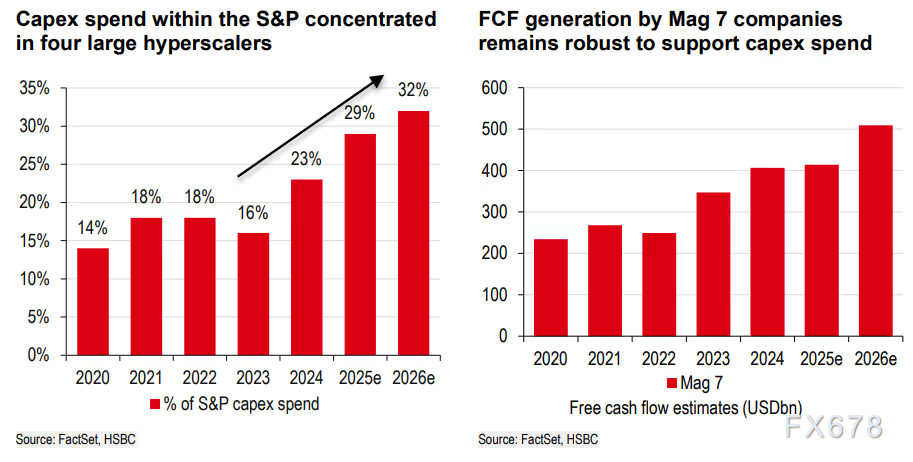
(図:技術資本支出は企業大手に集中している)
まとめ
現在のアメリカ経済の「デカップリング」現象は、市場にドルの決定要因を再評価させる。伝統的な「成長-利上げ-強いドル」の論理から、「奇形成長-懸念-利下げ-弱いドル」の新しい論理に移った。パズルが解ける前に、ドルは「支持された疲れ」状態にある可能性が高い。つまり、全体的な傾向は下向きであるが、相対的な成長優位と潜在的なインフレリスクによって自由落下式の下落は現れない。
ただし、AIの設備投資の減速は避けられないように思われるため、現在の経済的苦境に対する満足のいく答えを提供できない可能性があります。Wentongの採用と自信に満ちた企業投資との間の明らかな矛盾が共存する期間は、最終四半期のメインテーマであり続ける可能性があります。
北京時間15: 40、ドル指数は現在97.79です。
転載は出典を明記してください:https://www.daoctech.com/fxoutrade/1898.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。