
FRB利下げ国債利回り上昇市場はEC FXに注目
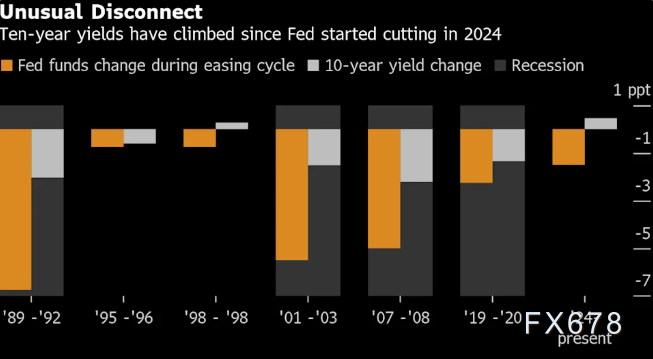
最近の債券市場の反応はやや異常であり、FRBの利下げ後に国債利回りが上昇するという現象は注目に値するとの見方もあります。いくつかの指標から判断すると、中央銀行が利下げし、国債利回りが上昇するというこの逸脱は、1990年代以降まれです。
このような意見の相違は市場参加者の熱烈な討論を引き起こした。各方面の意見は異なり、楽観的な解釈は市場が不況を避けることに強い自信を持っていることを示していると考え、中性的な観点は2008年までの市場の常態に戻る表現と見なしているが、いわゆる「債券義警」は投資家がアメリカの膨張国債をコントロールする能力に対する自信が弱まっていることに起因している。
しかし、債券市場は金利引き下げを加速すると債券の収益率が下がり、住宅ローンなどの他のローン金利が下がるという意見に完全には同意していない。
関係者がすぐに連邦準備制度理事会の役人を指名する機会があるので、最も心配なリスクは次のとおりです。APがより過激な緩和政策の圧力に屈すると、その公信力が影響を受ける可能性がある――これは逆に、すでに存在しているインフレ圧力を助長するだけでなく、収益率を高める可能性がある。
ロンドン標準銀行G 10戦略責任者のスティーブン・バロー氏は「現在重要な目標は長期収益率を下げることだが、連邦預金に特定の人員を配置することは債券収益率の低下を実現できない」と指摘した
連邦準備制度理事会は2024年9月に基準金利を20年以上の高値から引き下げて以来、累計で1.5ポイント引き下げて3.75%4%の範囲になった。トレーダーは12月10日の会議後に連邦準備制度理事会が再び25ベーシスポイント引き下げると予想しており、来年は同じ幅の金利が2回引き下げられ、金利が約3%のレベルに下がると賭けている。
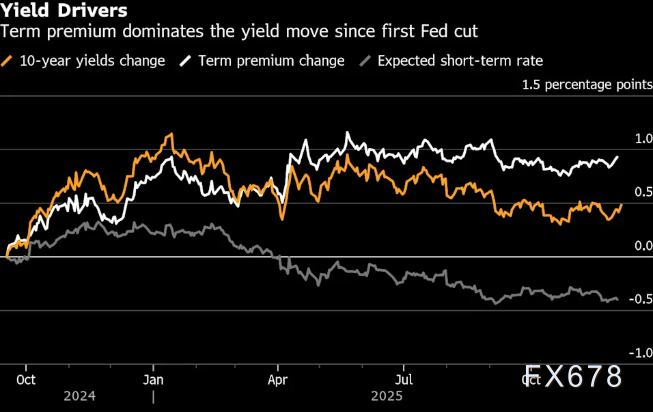
しかし、米国の消費者と企業の借入コストの重要なベンチマークである主要な財務省の利回りはそれに応じて低下していません。FRBが緩和政策を開始して以来、10年債の利回りは0.5パーセントポイント近く上昇して4.1%になり、30年債の利回りは0.8パーセントポイント以上上昇しました。ECから外国為替プラットフォームの経済指標分析によると、この異常現象は継続的に注目する必要がある。
通常、FRBが短期政策金利を調整すると、長期債券利回りは同じ方向に動く傾向があります。過去40年間の2つの非不況利下げサイクル(FRBが一度に75ベーシスポイントしか利下げしなかった1995年と1998年)を振り返ると、10年間の利回りは直接下落するか、現在のサイクルよりもはるかに低く上昇します。
JPモルガンのグローバル金利戦略の責任者であるジェイ・バリーは、2つの重要な要素を指摘しています。疫病期間中にインフレが上昇した段階で、連邦預金の金利上昇幅が急速で、市場は中央銀行の行動前から価格政策が予想に転向し始め、10年間の収益率は2023年末にトップになった。これは実際の金利引き下げが始まった後の市場反応の震度を弱めた。
さらに重要なことに、彼は、インフレがまだ高い時に大幅に下がって、実際に不況リスクを下げて、収益率の下り空間を制限した。バリー氏は次のように説明しています。「FRBは、それを終わらせるのではなく、現在の景気拡大サイクルを継続することを目指しています。これが、金利が大幅に低下しなかった理由です。」
もう一つの観点は、いわゆる「期限割増額」からより注目すべきシグナルを解読している。この投資家が長期債券を持っていることに要求される追加収益を測定する指標は、利下げサイクルが始まった後、すでに1ポイント近く上昇している。ニューヨーク連銀のデータによると、この割増額は将来の潜在的リスク、例えば持続的な高企業のインフレや持続不可能な連邦債務負担を補償している。
ビアンコ研究会社の社長ジム・ビアンコは、これが信号を出したと考えている債券トレーダーは、インフレが依然として2%の目標を上回っており、景気後退の懸念を無視し続けているため、FRBが利下げを主張していることを懸念しています。ビアンコは「市場は現在の政策を深く心配している。核心は連邦預金が過度に行動したことを心配している」と指摘した。彼はさらに、連邦預金が引き続き金利を下げると、抵当ローン金利は明らかな上昇圧力に直面する可能性があると指摘した。
市場にはもう一つの懸念がある:関係方面は前任者の連邦預金独立性に対する尊重の伝統を完全に捨てた後、あるいは意思決定層に金利を下げるペースを継続するよう圧力をかけることに成功した。パウエルの任期が来年5月に終わると、一部の経済界の人はすでに予測市場で最も有望な後任候補になっている。
ある市場戦略家は「利下げ行動が経済の強い成長の可能性を高めると、市場の反応は収益率の低下ではなく、収益率の上昇になる。これは私たちが正常な金利メカニズムに戻っていることに大きく由来している。2%の実質収益率に連邦預金の2%のインフレ目標を加えると、長期収益率のために4%の底部基準を構築する。経済成長の加速を重ねると、収益率レベルはそれに基づいてさらに上昇する」と考えているEC外国為替の関連分析もこの観点に言及している。
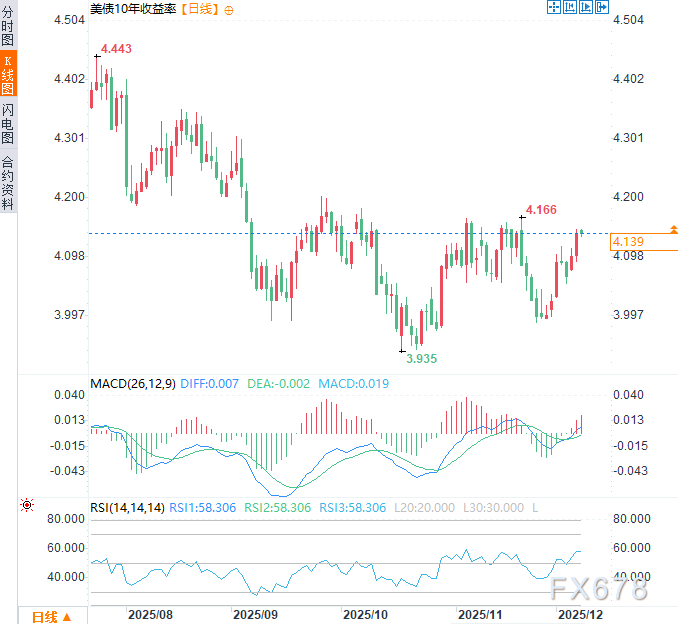
しかし、これまでのところ、債券市場全体は比較的安定しており、過去数か月間、10年間の利回りは4%近くで推移しています。債券市場のインフレ期待の主な指標である損益分岐金利も安定しており、FRBが将来のインフレの急増を引き起こす可能性があるという懸念が過度に拡大されている可能性があることを示唆しています。月曜日のアジアセッションでは、10年物の米国債利回りは4.13%近くで安定しました。
品浩固定収益首席投資戦略師ロバート・ティップは、現在の局面は世界金融危機前の常態レベルへの回帰のようだと指摘した。その危機は十数年に及ぶ超低金利異常時期を開いたが、この特殊な周期は疫病後に突然終わった。
「我々は正常な金利水準の世界に戻った」と指摘した
標準銀行のバロー氏によると、連邦預金の長期収益率に対する態勢は、今世紀初めに中央銀行が直面した類似の状況を連想させる――当時の状況は正反対であったにもかかわらず、「グリーンスパン問題」と呼ばれる現象である。当時、当時の議長アラン・グリーンスパンは、なぜ短期政策金利を大幅に引き上げながら、長期収益率が低いままであるのか困惑していた。後継者のベン・バーナンキは後に、この問題を海外の過剰貯蓄がアメリカ国債に大量に流入したことに起因すると考えた。
バローは、今ではこの動きが逆転し、主要経済体政府の借入規模が大きすぎると指摘している。言い換えれば、かつての貯蓄過剰は債券の供給過剰に転化し、収益率に上昇圧力を与え続けている。バローは「債券の収益率が下がりにくいのは構造的な傾向かもしれない結局、長期金利は中央銀行が決めるものではない。”
債券市場のこの現象は、短期的な強さの原動力を提供するのではなく、ドルの長期的な信用基盤の警鐘を鳴らしている。「利下げサイクル」と「収益率上昇」の関係では、後者は「成長自信」によって駆動されると、ドルは支持されるしかし、「債務懸念」と「中央銀行信用損傷」によって駆動されると、ドルに明確な圧力がある。
現在、後者のリスクは市場で広く議論され、価格設定されている。これはドルの天秤は利空側に傾いている。
月曜日のドル指数はわずかに下落し、約0.07%下落した。
トレーダーは、ドルにとって「追い風」から「逆風」への移行を意味する現在の「債券供給過剰が利回りを押し上げる」というパラダイムシフトに注意を払う必要があります。
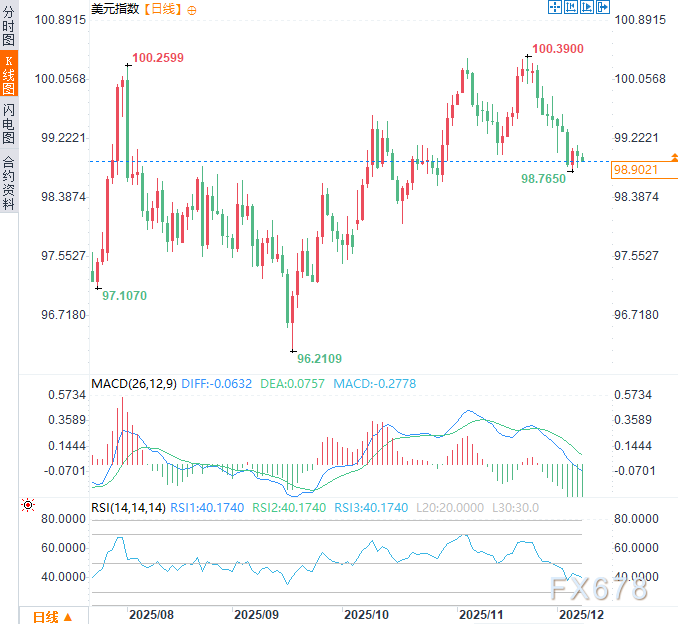
北京時間10: 09、ドル指数は現在98.90です。
転載は出典を明記してください:https://www.daoctech.com/fxoutrade/2475.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。