
FRBの利下げサスペンスはすべてここにあります!5枚の図秒で意思決定パスワードを理解します
米連邦準備制度理事会が現地時間の9月17日午後2時(北京時間の9月18日午前2時)に発表する金利決定は、2025年に最も影響力のある決定になる可能性がある――多くの経済学者は2025年以内の初めての利下げを迎えると予測している。本当のサスペンスは利下げ幅がどれだけ大きくなるか、そして米連邦準備制度理事会がより全面的な政策転換信号を出して、今年の残りの時間のトレンドを決めるかどうかである。
これまでのところ、FRBはトランプ大統領の要請に応じてベンチマーク金利を引き下げていません(企業と消費者の借入コストに直接影響します)。トランプ氏は、インフレは今年以来比較的穏やかであり、FRBが借入コストを削減するのに遅すぎることを証明していると指摘した。
トランプの利下げ圧力に加えて、FRBは9月17日の会議に先立って経済の不確実性の高まりに直面し、金利決定のリスクウェイトを高めました。
一方、労働力市場は疲れた兆候を示している:採用活動が停滞していることが利下げを支持する理由となっている。しかし一方で、トランプ政府の関税政策の圧力でインフレは静かに上昇している――連邦預金はこれまでこれを理由に、今年の基準金利を維持してきた。
さらに複雑なのはトランプがFRBの利下げ圧力をかけていることで、FRBのパウエル議長はFRBの独立性を強調することで対応し、連邦公開市場委員会(FOMC)の意思決定は政治的圧力ではなく経済データに基づいていると指摘した。
ヴィラノバ大学経済学教授のエラスムス・カースティン氏は「委員会は経済が直面する最大の下りリスクを全面的に評価し、会議の終わりに重みを測定する必要がある。これは科学であり、芸術でもある」と指摘した
連邦準備制度理事会はいつ金利決定を発表しますか?
米連邦準備制度理事会は米東部時間の9月17日午後2時(北京時間の9月18日午前2時)に最新の金利決定を発表する。
CME FedWatchツールによると、25ベーシスポイントの利下げの確率は96%であり、50ベーシスポイントの大幅な利下げの確率はわずか4%であると述べています。
エコノミストはまた、FRBが2025年の次の2回の会議(10月と12月)の利下げ経路に関する前向きなガイダンスを提供するかどうかを注意深く監視します。
どのデータが連邦準備制度理事会の決定を決定するのでしょうか?
FRBは、低インフレを維持しながら完全雇用を達成するという、いわゆる「二重の使命」を担っています。
しかし、これら2つの目標は矛盾する可能性があります。インフレの上昇はAPが金利を上げることで抑制する必要があり、金利を上げることは企業と消費者のローンコストを高めて支出を抑える逆に、高い失業率に対処する最も有効な手段は金利を下げることである。金利を下げることは企業の拡張コストを減らし、採用を促進するからである。
2022年にインフレ率が40年ぶりの高値に急上昇した後、FRBはベンチマーク金利を引き上げ続けました。2024年にインフレ率が低下すると、FRBは利下げサイクルを開始しましたが、昨年12月以降、金利を安定させています。
連邦預金の役人はインフレと就職データをよく見て、二重使命のどちらが優先的に注目する必要があるかをバランスさせる。

(フェデラルファンド金利とCPIトレンドの比較グラフ)
それと同時に、労働力市場は疲れた兆候を示している:トランプが立て直すと誓った製造業を含む多くの業界は、8月に職場が削減された。これは採用活動が著しく鈍化した――6月から8月までの雇用主の月平均新規就業者数はわずか2.9万人で、2024年の月平均約10.6万人の水準をはるかに下回っている。
カースティンは「この2つの対立する目標を比較検討するのは非常に難しいが、これは連邦預金が直面しなければならない挑戦だ」と述べた
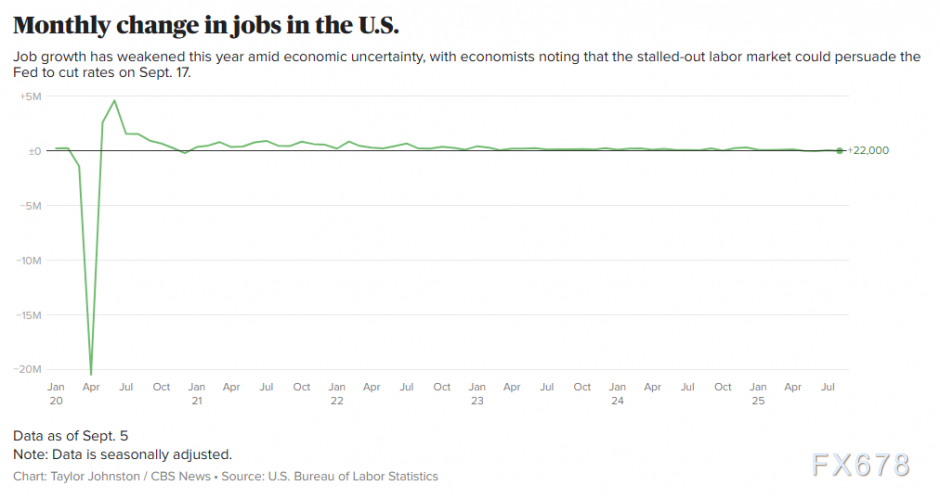
(米国の月間雇用の変化)
アメリカは他の国とは異なる問題を抱えていますか?
トランプは他の中央銀行の決定を比較することで、連邦預金が今年動かないやり方を批判し、イギリス中央銀行やヨーロッパ中央銀行などの機関がローンコストを下げたと指摘した。
トランプは6月のソーシャルメディアの投稿で「ヨーロッパはすでに10回金利を下げたが、私たちは一度もいない。インフレがなく、経済が強い――私たちの金利は少なくとも2~3ポイント下げるべきだ」と書いた
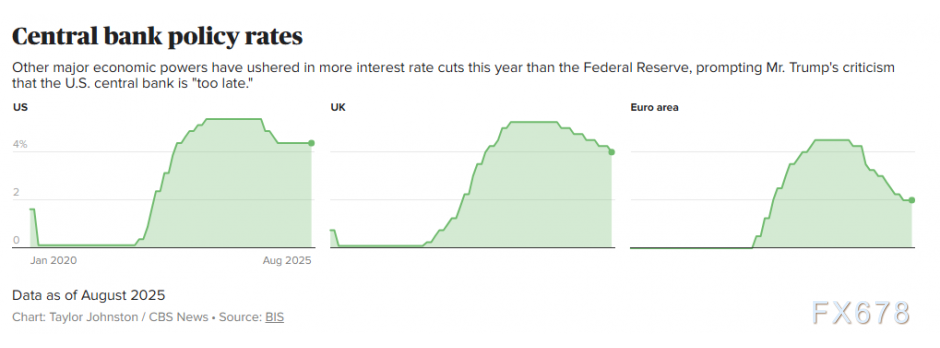
(世界の主要経済国の政策金利比較チャート)
しかし、アメリカは他の国が直面していない差し迫った課題に直面している:トランプが実施した関税政策。
関税は米国企業が連邦政府に直接支払う輸入税であるため、その費用は他国ではなく、主に米国企業と消費者が負担します。ホワイトハウスは海外の輸出業者が関税の主な負担者であると主張し、トランプ政権当局者は、長期的には米国の経済パートナーとのよりバランスの取れた貿易が雇用を創出し、製造業を活性化し、連邦政府に収入をもたらすと主張している。
多くのエコノミストが輸入関税が米国のインフレを再燃させると考えていることから、パウエルFRB議長は関税をFRBが慎重な理由の一つと考えている。注目されているインフレ指標であるCPIは8月に前年比2.9%上昇し、1月以来最大の上昇幅を記録した。CPIデータによると、コーヒー、オーディオ機器、家庭用家具など輸入依存度の高い商品は先月最も上昇幅が顕著だった。
他の中央銀行が緩和ペースを緩め、FRBが利下げを加速すると、ドルの相対金利差の優位性は縮小する。
アメリカの消費者の耐久力はどうですか?
多くのアメリカ人は経済見通しを悲観的にしている住宅から食料雑貨まで、あらゆる面でコストが上昇し、彼らはストレスを感じている。
最近のCBSニュースの調査によると、アメリカ人の3分の2は過去数週間価格が上昇し続けており、同じ割合の人たちはこの傾向が続くと予想している。消費者の半数以上がアメリカ経済が悪化していると考えており、約4分の1だけが経済が改善していると考えている。
CPIは4月に年率2.3%(FRBの目標である2%をわずかに上回っている)に下落して以来、上昇を続けています。
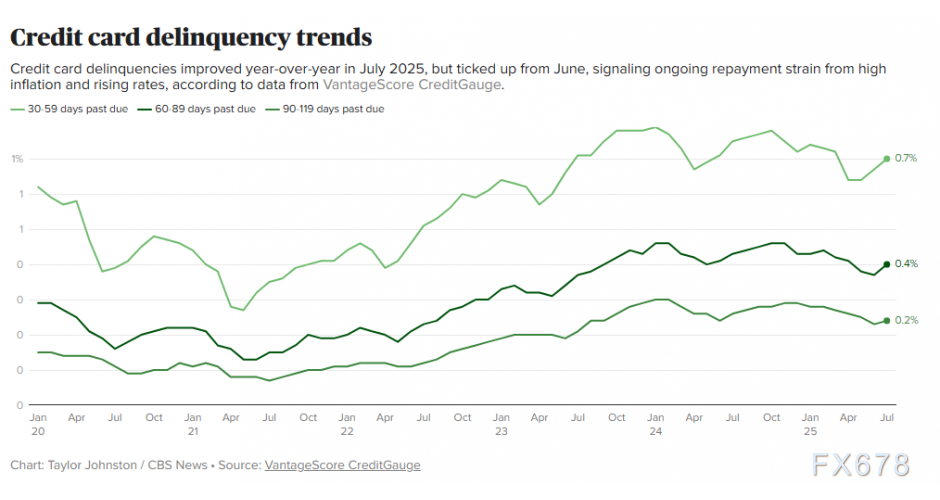
(クレジットカードの延滞傾向グラフ)
一方、トランプ大統領は、2025年のほとんどの時間に7%に近い住宅ローン金利が不動産市場の低迷の原因であると指摘した。
大統領は8月19日のソーシャルメディアの投稿で、「パウエルに、彼はいつも遅すぎて、住宅業界をひどく傷つけていると伝える人はいますか?彼の政策のため、人々は抵当ローンを得ることができない。今はインフレが全くなく、すべての兆候が大幅に金利を下げるべきだと示している」と書いた
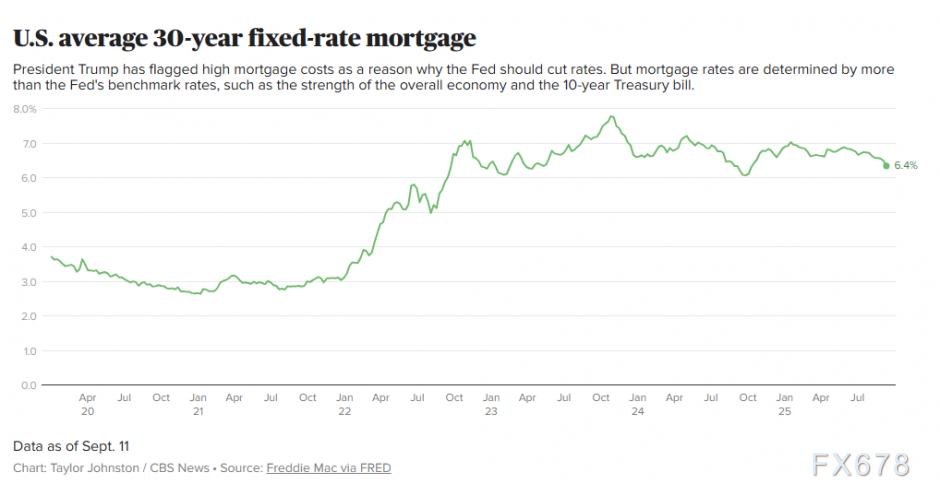
(米国の30年固定金利住宅ローンの平均金利グラフ)
しかし、住宅ローン金利は連邦預金の基準金利の影響を受けるだけでなく、アメリカ経済の強さや10年国債の収益率など多くの要素に依存している。最近、市場は連邦預金の利下げと経済データの疲れを期待しているため、住宅ローン金利はすでに下がっている――9月11日の週に6.35%に下がった。
専門家は、それでも、金利を下げることはローンコストを下げることで一部の消費者にストレスを緩和することができる。
Bankrate金融アナリストのスティーブン・ケイツ氏はメールで、「金利の下り環境は借款人に息抜き空間を提供する。住宅ローンの7%を背負っているオーナーでも、学生ローンやクレジットカード債務を再編したい新卒者でも、より低い金利は再融資や債務統合の機会を通じて、多くの債務家庭の負担を軽減する」と述べた
転載は出典を明記してください:https://www.daoctech.com/fxschool/1920.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。