
日本中央銀行は今月、利上げ材料が日債の収益率を上昇させ、円が弱気になった
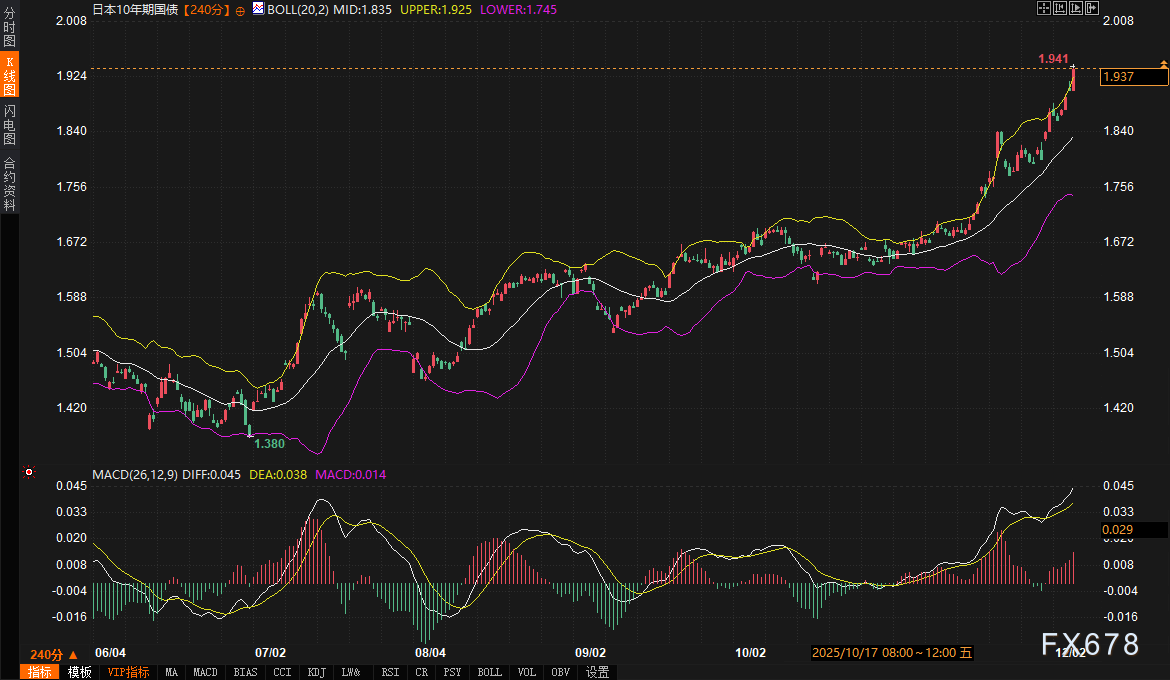
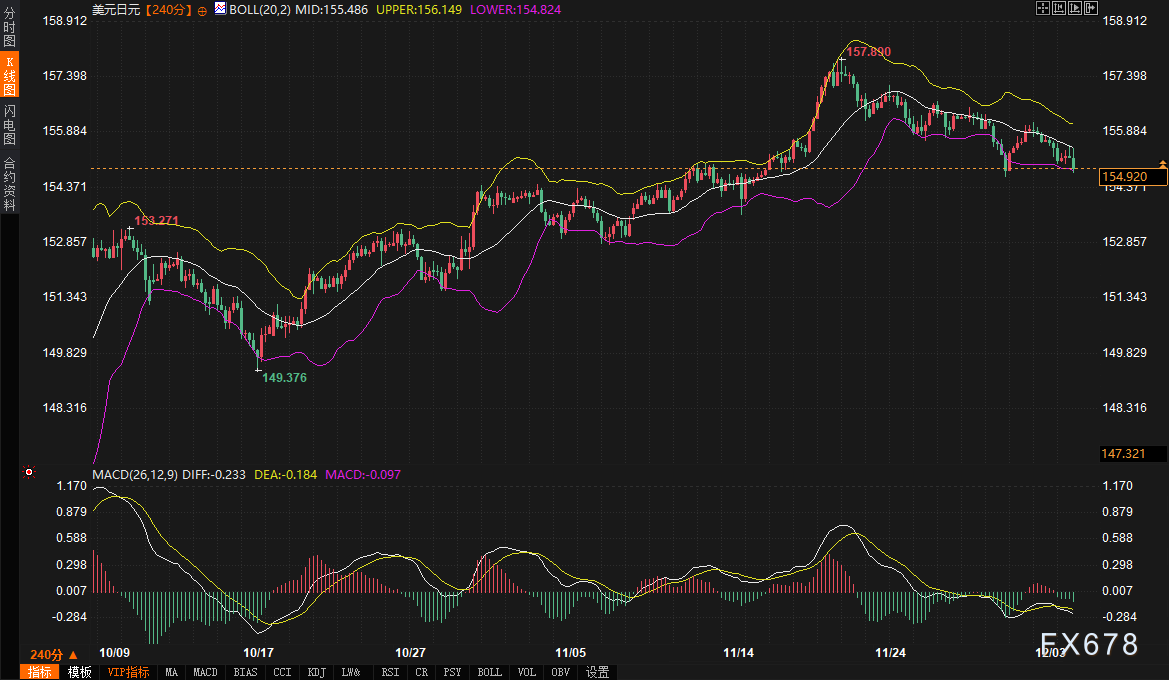
木曜日(12月4日)のアジアとヨーロッパの取引セッションでは、日本の金融市場が世界的な注目を集めました。米ドルと円の為替レートは155マーク近くで変動し、圧力を受けました。240分足チャートは、価格が主要な移動平均を下回っており、現在154.889付近で報告されていることを示しています。一方、日本の国債市場は激しいロングとショートのゲームを経験し、10年国債の利回りは2007年7月以来の高値である1.935%に急上昇し、最終的に1.935%で終了しました。市場の変動の中心的な推進力は、12月の利上げの議題をほぼ決定し、政策立案者が直面している長期的なコミュニケーションのジレンマを前面に押し出した日銀と政府の関係に関する詳細な報告から生じました。このような複雑な市場環境の中で、XM外国為替などのプラットフォームに注目しているトレーダーも為替レートの動向を注視している。
12月の利上げ:政治ゲームから市場価格設定まで
最新の事態は、日本中央銀行の植田和男総裁がインフレリスクと円安による経済的脅威を強調することで、高市早苗首相の今月の利上げに対する支持を勝ち取ることに成功したことを示している。この政治レベルの重要な転換は重要である。昨年、高市首相は利上げを「愚かな」行為と公然と批判したことを知っておくべきだ。今、日本の財務大臣の公開態度も政府が今月の利上げを妨害しないことを示しており、これは実質的に政策行動の最後の政治障害を取り除いた。
市場はこれに迅速かつ徹底的に反応した。オーバーナイト指数スワップ(OIS)市場データによると、トレーダーは日本中央銀行が12月18日から19日までの政策会議で25ベーシスポイントを0.75%に引き上げる確率を予想し、91.5%以上に上昇した。この価格設定は「金利が確定した」という共通認識を十分に反映している。円にとって、この予想は強い短期的な支持を構成すべきで、日米間の巨大な金利差を縮小する。しかし、ドルは円に対して一方的に上昇するのではなく、振動的な構造を呈しており、市場の注目の焦点が「金利を上げるかどうか」から「金利を上げた後どうするか」に急速に移ったことを明らかにした。
ある有名な機関の金利戦略責任者は、12月の利上げ自体は重要ではなく、より挑戦的なのは日本中央銀行が将来の金利経路をどのように伝えるかであると指摘した。中央銀行内部では中性金利レベルについて共通認識が欠けており、政府経済顧問は金利を0.75%に引き上げた後、長期的に動かない傾向がある。この政策ビジョンの「曖昧さ」は、円が単一の利上げ予想で展開する強い反発を抑制し、為替レートの動向は中央銀行が会議声明と総裁記者会見で発表した長期信号に依存している。
日債市場:収益率曲線上のストレステストと技術目標
明確な利上げ予想の衝撃で、日本国債市場は巨大な売り圧力を受け、古典的な「事実を売る」相場を上演した。10年期国債先物は日中に0.34ポイント下落し、134.11で、一時は134.08の安値まで下落した。スポット債券では、10年期基準収益率は簡単に1.90%という重要な心理的関門を突破し、2.00%という重要なレベルに向かった。
日中取引の詳細は、市場センチメントの進化を明らかにしています。初期のセッションでは、イールドカーブは急な傾向を示し、その日の後半に30年国債の更新オークションに備えて、すべての満期のイールドは一般的に上昇しました。しかし、オークションの結果は非常に好調で、入札倍率は4.04と高く、以前および最近の平均をはるかに上回っており、一部の投資家にとって超長期債が依然として魅力的であることを示しています。これにより、ある時点で曲線が平坦化され、先物価格が一時的に回復しました。
しかし、良い時期は長くは続かず、リバウンドは短命でした。レポートに記載されている公式アカウントは、オークション後に20年債と30年債をすばやく売却し、10年債の売り圧力が続いていることと相まって、最終的に10年債の利回りを1.90%を超えて日中の高値に押し戻しました。日本の証券会社のトレーダーは、重要な市場センチメントを観察しました。多くの顧客は、10年債の利回りが2.00%に達するのを待って、先物のショートポジションを快適に保持していました。この見方は、オプション市場の活動によって裏付けられています。昨日、行使価格が133.50、133.25(先物価格の下落に対応)のプットオプションのオープンポジションが増加しました。これは、一部の市場参加者が賭けていることを明確に反映しています。またはヘッジ利回りのさらなる上昇(先物価格の下落)のリスク。
技術面と主要区間の予測:
参考契約:日本10年国債先物(主力契約)。
サポート/レジスタンスロジック:現在の市場のコアロジックは、2.00%の利回り(先物価格に対応する主要なサポートエリア)をテストすることです。10年間の利回りが効果的に2.00%を突破してしっかりと立っている場合、それはさらなる上昇の余地を開く可能性があり、次の主要な心理的しきい値は2.10%-2.20%の領域に向けられます。以下の最初のサポートは1.90%近くにありますが、利上げの期待が完全に消化されていることを考えると、政策会議の前にこの位置のサポートは限られている可能性があります。より強固なサポートは、以前の取引集約ゾーンの1.80%-1.85%にまでさかのぼる
日中の懸念:会議の前に日銀と市場参加者との間の定期的な会議に細心の注意を払う必要があります(資料には12月8〜9日の会議が記載されています)。長期的な政策経路に関するヒントは、市場。さらに、米国の非農業部門雇用者数データなどの外部イベントは、米国債の利回りに影響を与えることにより、日本債のトレンドを間接的に妨げる可能性があります。
ドル対円:金利予想と避難感情の間に挟まれたトレンド
ドル円のテクニカルチャートは、現在の市場の躊躇を明確に反映しています。240分足チャートでは、価格は現在、ボリンジャーバンドの中央ライン(155.485)の下を走っており、ボリンジャーバンドの下部ライン(154.818)が近くにあり、短期的な勢いが弱いことを示しています。MACD指標では、DI FFとDEAラインの両方がゼロ軸の下にあり、DI FFはDEAよりも低く、短期的な下降圧力をさらに確認しています。
基本面と技術面はここで複雑な相互作用を形成した:
1.スプレッドの縮小期待:日本銀行が決定した利上げの見通しは、理論的には円を構造的に支え続け、米ドルと円の上昇余地を制限します。
2.パスのあいまいな制約:前述のように、中央銀行は将来の利上げ経路の「あいまいさ」のコミュニケーションは、円の即時上昇運動エネルギーを制限している。市場は円のトレンドを推進するために、より明確な緊縮ロードマップを必要としている。
3.外部リスクセンチメント:世界的な市場環境、特にトランプ前米大統領の最近の関税発言は、リスク回避感情を引き起こす可能性がある。伝統的なリスク回避モデルでは、円が買いサポートを受ける可能性があり、ドル円に追加の下りリスクを加える。
4.日本当局の介入リスク:為替レートレベルは依然として敏感な議題である。利上げ期待で円が強すぎると、財務省の懸念を引き起こす可能性がある逆に、経路があいまいで再び大幅に軟化すると、介入の影が再び市場を覆う。これは155-158区間を政策敏感地帯にしている。
技術面と主要区間の予測:
参照契約:ドル円スポットレート。
サポート/レジスタンスロジック:短期的な重要なレジスタンス範囲は155.50-156.00であり、これはボリンジャーバンドの中央ラインと初期のロングとショートの競争を集めています。突破した場合は、156.50-157.00エリアをテストすることができます。下向きには、154.50-154.80が短期的な主要なサポート範囲であり、ボリンジャーバンドの下限だけでなく、初期の複数のリバウンドの低点も含まれます。日本銀行が12月の会合後に予想を上回るタカ派の長期ガイダンスを発表した場合、為替レートは153.00-153.50のより強力なサポートバンドをテストする可能性があります。
日中の懸念:日本銀行とのさまざまなコミュニケーションに加えて、日本の財務省当局者の為替レートレベルに関する発言に関するニュースに細心の注意を払う必要があります。さらに、米国債の利回りの変動は、米国と日本のスプレッドチャネルを通じて通貨ペアに直接影響します。
将来の展望:政策会議前の注意と選択
12月19日に日本中央銀行の政策会議が開催されるまで、市場は「情報敏感」な振動期に入る。日本の10年国債収益率挑戦2.00%はすでに市場共通認識の下での技術目標となっており、この過程は国債先物価格のさらなる圧迫を伴う可能性がある。ドル対円レートは区間内で広く振動する可能性が高く、上りは日本が開く利上げサイクルに縛られ、下りは緊縮経路の不確実性に制限される。
本当のトレンド的な方向性は、日本中央銀行が会議で提示した「未来のシナリオ」に依存する。植田総裁が持続的で漸進的な利上げの決意を明確に伝えることができれば、具体的なスケジュールを提示しなくても、円に新たな上昇力を注入し、日債収益率曲線をより険しい形で上昇させる可能性がある。逆に、コミュニケーションで経済回復への慎重さを強調したり、長い観察期間に入ることを示唆したりすると、「ハト派の利上げ」とみなされたり、円の上昇幅を戻したりして、日債収益率の上昇勢いも一時的に阻まれる可能性がある。このような政策転換点で、XM外国為替などのツールを使うトレーダーは中央銀行のシグナルの変化に注目しなければならない。
要するに、现在の市场は重要な政策の節目の前夜にある。12月の利上げ自体はすでに定局になって価格が設定されているが、この决定をめぐる“前因”(政治ゲーム)と“后果”(长期パス)の物语は、日本の株、債、汇市场のあらゆる波动を主导している。投资家はシートベルトを締めて、植田総裁が记者会见で起こすかもしれない岚に備えなければならない。
転載は出典を明記してください:https://www.daoctech.com/fxnews/2369.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。